DigiCash de David Chaum: pagos privados que aún necesitaban un banco
En 1995, Mark Twain Bank ofreció efectivo electrónico en dólares con tecnología de DigiCash. Las firmas ciegas de David Chaum podían separar la retirada de una moneda digital de su pago posterior, pero el negocio seguía necesitando bancos emisores, comercios y clientes. Una historia de privacidad ingeniosa y adopción difícil.
Resumen clave en 3 puntos
- El detonante / ParadojaEl trabajo de Chaum para CRYPTO ’82 presentó las firmas ciegas. Permitían validar un mensaje oculto y sentaron una base para pagos electrónicos que no pudieran vincularse a una retirada concreta.
- El punto de inflexiónEl 23 de octubre de 1995, Mark Twain Bank comenzó a aceptar solicitudes de cuentas de efectivo electrónico en dólares. DigiCash aportaba la tecnología; el banco seguía siendo el emisor y comprobaba que las monedas no se gastaran dos veces.
- El legado históricoDigiCash solicitó protección bajo el Capítulo 11 en noviembre de 1998. Las crónicas y el relato posterior de Chaum describen un negocio con dificultades para atraer a comercios y clientes, no una ruptura demostrada de la criptografía de firmas ciegas.
Cronología de los hechos
El trabajo de Chaum para CRYPTO ’82 propone firmas ciegas para pagos no rastreables.
En Scientific American, Chaum explica cómo enlazar registros electrónicos expone la actividad personal y cómo la criptografía puede limitar esa conexión.
DigiCash prueba efectivo electrónico con una moneda experimental, no con dólares emitidos por un banco.
Mark Twain Bank comienza a recibir solicitudes de cuentas que utilizan la tecnología de efectivo electrónico de DigiCash.
Wired informa de la solicitud de DigiCash tras recortes de plantilla y el fin de su prueba bancaria en Estados Unidos.
American Banker informa de la compra por InfoSpace de eCash Technologies, creada a partir de patentes y activos de DigiCash.
Una contraseña por correo postal
El 23 de octubre de 1995, Mark Twain Bank, de San Luis, comenzó a aceptar solicitudes de cuentas de efectivo electrónico. El anuncio describía una combinación llamativa: descargar el formulario de Internet, enviarlo por correo o fax y recibir una contraseña por correo postal. El dinero digital viviría en el disco de un ordenador, pero la entrada seguía pasando por un banco y un sobre físico.[2]
DigiCash suministraba la tecnología mediante una licencia no exclusiva. Los experimentos anteriores de CyberBucks habían utilizado una moneda de prueba; el servicio bancario estaba denominado en dólares estadounidenses. La crónica de Steven Levy en Wired de 1994 había descrito el sistema experimental y las futuras tiendas de Internet. El paso al dinero bancario cambiaba lo que representaban los tokens: ya no era solo una moneda de demostración entre los primeros participantes.[2][4][5]
El otro sobre
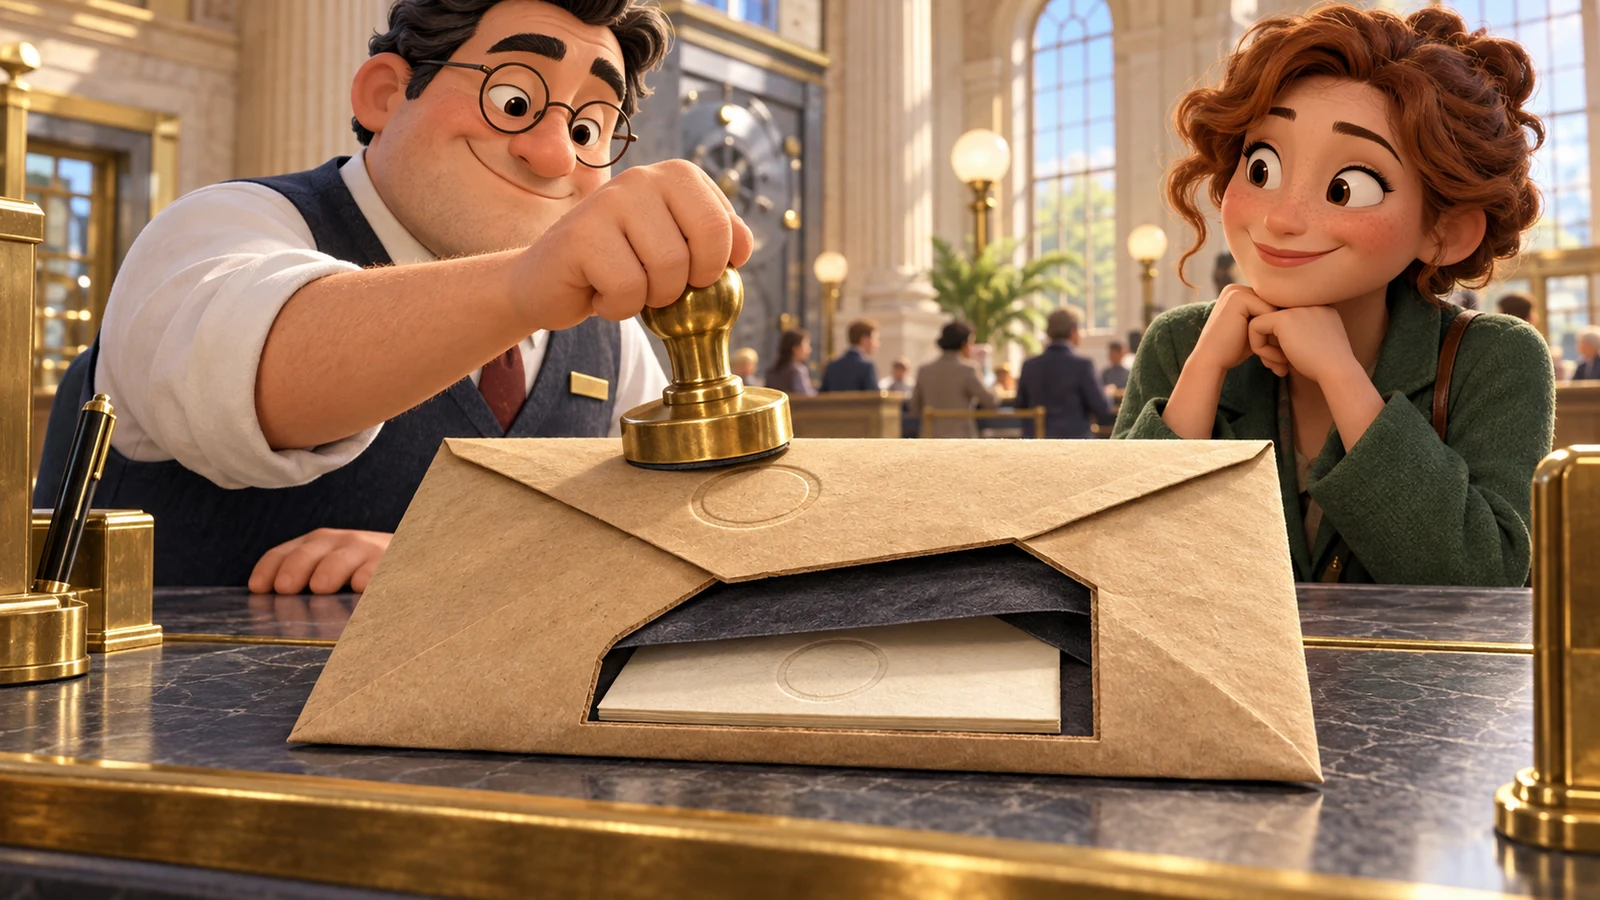
El artículo de David Chaum para CRYPTO ’82 proponía obtener una firma válida sin revelar el mensaje firmado. Su analogía utilizaba un sobre opaco con papel carbón: al firmar por fuera quedaba una marca en la hoja oculta. Una firma ciega da al firmante autoridad para validar algo sin otorgarle automáticamente la capacidad de reconocer después ese objeto.[1]
En su artículo de Scientific American de 1992, Chaum explicó la preocupación de fondo. Registros aparentemente corrientes de llamadas, compras y otras actividades podían combinarse para construir un relato detallado de una vida. Su objetivo no era simplemente acelerar los pagos, sino cambiar las conexiones que un sistema podía establecer sobre quienes lo utilizaban.[3]
En el diseño documentado de efectivo electrónico, el programa del cliente elegía el número identificador de la moneda, lo ocultaba matemáticamente, obtenía la firma del banco y retiraba la capa de ocultación. El resultado era una moneda cuya firma podía verificarse, sin que el banco pudiera vincularla, al recibirla, con una retirada concreta a través de ese proceso de firma. El sobre oculto era ahora matemático, no de papel.[2][3]
Privado no significaba sin banco
El comercio seguía enviando al banco las monedas recibidas. El banco las contrastaba con las ya gastadas, de modo que copiar un archivo no produjera un segundo pago válido. La explicación de Chaum en Scientific American describía expresamente una comprobación en línea contra una lista central. El diseño separaba el conocimiento de la retirada del conocimiento de la moneda gastada; no eliminaba a la institución que emitía y canjeaba el dinero.[3]
La distinción también acota la privacidad. Un banco sabía que el titular de una cuenta retiraba valor, y el vendedor podía obtener información durante la compra. Las firmas ciegas protegían el vínculo entre la moneda firmada y su retirada; no prometían borrar todas las identidades, direcciones de entrega o huellas de red. La confianza en el emisor y la privacidad del pago respondían a preguntas diferentes.[2][3]
Dos grupos que tenían que llegar a la vez
El mecanismo de privacidad no creaba por sí solo un mercado. Forbes informó en 1999 de que la prueba bancaria de Mercantile, de tres años, había atraído a unos 5.000 clientes con saldos conjuntos de apenas 100.000 dólares. Son cifras de aquella prueba, no de toda la financiación de DigiCash ni de todos sus usuarios mundiales. Chaum explicó a la revista la dificultad de reunir suficientes comercios para atraer clientes y suficientes clientes para atraer comercios.[7]
En noviembre de 1998, Wired informó de que DigiCash había solicitado protección bajo el Capítulo 11 tras recortes de plantilla y el fin de su prueba bancaria estadounidense. Según la crónica, debía unos 4 millones de dólares. Son registros de dificultades comerciales. No demuestran que alguien venciera a la criptografía ni permiten atribuir el fracaso a un único defecto de personalidad del fundador.[6]
Termina la empresa, permanece la pregunta de diseño
En marzo de 2002, American Banker informó de que InfoSpace había comprado eCash Technologies, una empresa formada a partir de las patentes y activos de DigiCash. El artículo describía una actividad más amplia de procesamiento de transacciones. Que un activo sobreviva bajo otra empresa no equivale a que el servicio original de efectivo privado alcanzara una adopción masiva.[8]
El documento de Bitcoin abordó después otra dependencia: una institución de confianza que decidiera si el dinero ya se había gastado. Propuso un historial de transacciones entre pares, basado en prueba de trabajo y con operaciones anunciadas públicamente. Comparar los documentos revela una diferencia de diseño, no demuestra que DigiCash se convirtiera en Bitcoin. Chaum mostró cómo un emisor podía validar dinero sabiendo menos sobre su uso; Bitcoin propuso un acuerdo sin ese banco emisor en el centro. Privacidad y descentralización nunca fueron promesas intercambiables.[1][3][9]
Historias conectadas con este personaje o suceso
Explora las repercusiones históricas y los vínculos entre figuras y momentos clave.
Nick Szabo: El arquitecto de los contratos inteligentes, Bit Gold y el eterno enigma de Satoshi
Desde acuñar los contratos inteligentes en 1994 hasta diseñar Bit Gold en 1998, la historia del titán que concibió Bitcoin y Ethereum.
Leer historia →
El sexto participante de Zcash era Edward Snowden
Seis personas, seis fragmentos de clave y una sola regla: destruir el secreto. El último participante anónimo resultó ser Edward Snowden.
Leer historia →Fuentes y referencias
- [1]Fuente 1: Firmas ciegas para pagos no rastreables, CRYPTO ’82David Chaum / CRYPTO ’82 proceedingsConsultado 2026-09-12
- [2]Fuente 2: Lanzamiento del efectivo electrónico de Mark Twain Bank, 23 de octubre de 1995DigiCashConsultado 2026-09-12
- [3]Fuente 3: Privacidad electrónica en Scientific American, 1992David Chaum / Scientific AmericanConsultado 2026-09-12
- [4]Fuente 4: Hitos conservados del efectivo electrónico de DigiCashDavid Chaum’s eCash archiveConsultado 2026-09-12
- [5]Fuente 5: Crónica de 1994 sobre el dinero electrónicoWired / Steven LevyConsultado 2026-09-12
- [6]Fuente 6: Noticia sobre DigiCash y la protección concursal, noviembre de 1998WiredConsultado 2026-09-12
- [7]Fuente 7: Forbes: cifras de adopción y explicación de ChaumForbes / Julie PittaConsultado 2026-09-12
- [8]Fuente 8: Compra de eCash Technologies por InfoSpace, marzo de 2002American BankerConsultado 2026-09-12
- [9]Fuente 9: Bitcoin: un sistema de efectivo electrónico entre paresSatoshi NakamotoConsultado 2026-09-12