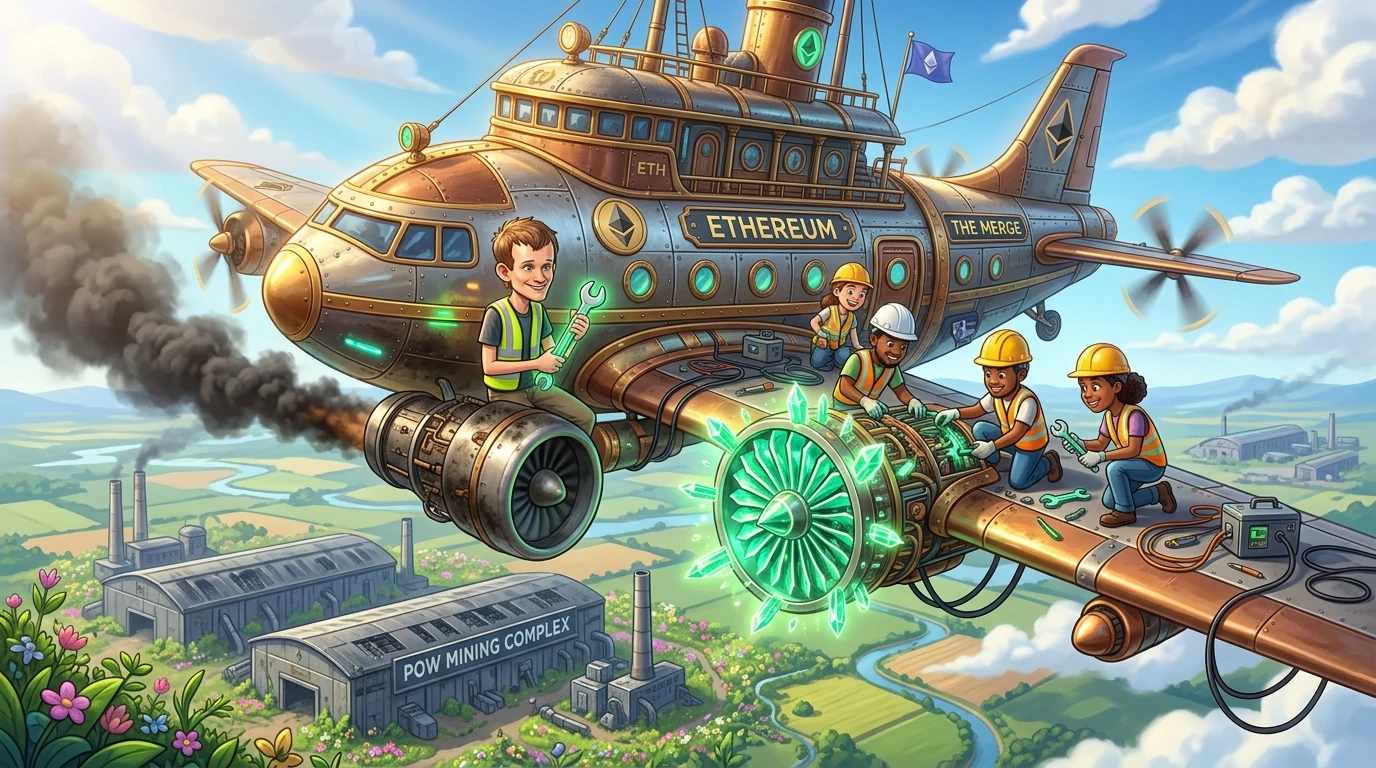
Cambiar el motor de Ethereum en pleno vuelo: las reglas que transformó The Merge
El 15 de septiembre de 2022, Ethereum unió su capa de ejecución con el consenso de prueba de participación de Beacon Chain. The Merge conservó el historial, terminó con la minería de la red principal y cambió las responsabilidades de los validadores y el consumo energético.
Puntos clave
- The Merge trasladó la red principal de Ethereum a prueba de participación el 15 de septiembre de 2022, conservando su historial de transacciones.
- Beacon Chain funcionaba desde el 1 de diciembre de 2020; el relevo utilizó un umbral de dificultad acumulada y una posterior finalización mediante PoS.
- Ethereum.org estima una reducción aproximada del 99,95 % en el consumo energético de Ethereum. Los emisores de monedas estables eligieron por separado qué cadena respaldar.
Cronología de los hechos
Buterin propone un diseño punitivo de PoS sin anunciar su adopción.
La cadena paralela parte de una condición mínima de 16.384 depósitos de 32 ETH.
Circle y Tether anuncian su apoyo a la cadena PoS posterior a The Merge.
La red principal adopta el consenso PoS de Beacon Chain.
Ethereum.org estima cerca de un 99,95 % menos de energía; la oferta neta sigue dependiendo de emisión y quema.
Un motor nuevo junto al antiguo
En enero de 2014, Vitalik Buterin publicó Slasher, una propuesta temprana para penalizar actuaciones contradictorias en la prueba de participación. Empezaba con cautela: exploraba una herramienta posible, sin anunciar que Ethereum la hubiera elegido como algoritmo de minería. Esa diferencia ayuda a entender la dimensión de The Merge. Entre una idea de investigación y un sistema capaz de sustituir el consenso de una red en funcionamiento quedaban decisiones que aquella propuesta no había resuelto.[5]
Una de ellas era cómo hacer costosos los votos contradictorios. Las preguntas frecuentes de Buterin sobre PoS de 2017 examinaban el incentivo a apoyar varios historiales cuando hacerlo requiere poco cálculo adicional. La posterior Beacon Chain combinó la finalización de Casper FFG con la regla de elección de bifurcaciones LMD-GHOST. Distinguía las penalizaciones ordinarias por rendimiento de las sanciones por mensajes contradictorios específicos, o slashing. Las pérdidas podían aumentar cuando coincidían muchas infracciones; no toda infracción implicaba confiscar automáticamente el saldo completo.[3][11]
Beacon Chain arrancó el 1 de diciembre de 2020. La condición anunciada para su génesis exigía al menos 16.384 depósitos de 32 ETH: un mínimo de 524.288 ETH. Eran depósitos de validadores, no un recuento de personas ni el total definitivo depositado. Al principio, la nueva cadena alcanzaba consenso sobre sus validadores y saldos, mientras la red principal seguía procesando aplicaciones mediante prueba de trabajo. El consenso sustituto tuvo así una vida operativa separada antes de recibir las transacciones de la red principal.[1][6]
Para quienes aportaban esos fondos, la separación tenía una consecuencia concreta. Podían depositar ETH, pero la operación inicial no incluía retiradas. The Merge tampoco las habilitaría por sí mismo. Los validadores asumieron nuevas responsabilidades antes de completarse la vía de salida de su capital. El alcance de la actualización se limitó deliberadamente: trasladar primero el consenso, en lugar de publicar a la vez todas las funciones previstas.[11][4]
El umbral que permitió el relevo
El cambio necesitaba una condición que los clientes pudieran aplicar al mismo historial. EIP-3675 explica por qué un número de bloque fijo resultaba inseguro en esta transición: un atacante podía construir una bifurcación con una minoría de la potencia minera, alcanzar esa altura e intentar situar sobre ella el primer bloque PoS. La especificación eligió la dificultad acumulada del trabajo. Su propósito era limitar qué historial podía optar al relevo, más allá de ofrecer una cifra para una cuenta atrás.[2]
La dificultad total terminal, o TTD, de Ethereum era 58750000000000000000000. El bloque terminal de prueba de trabajo debía alcanzar o superar ese umbral mientras su bloque padre permanecía por debajo. Las reglas actualizadas rechazaban los bloques PoW posteriores a ese bloque terminal y cedían la elección de la cadena al consenso PoS. También contemplaban terminales competidores antes de la finalización. Eran condiciones de validación explícitas, no una promesa de que todas las máquinas reaccionarían en el mismo instante.[2]
El anuncio del 24 de agosto de 2022 describió dos etapas: Bellatrix en la capa de consenso y Paris en la de ejecución al alcanzarse el umbral. Los operadores debían actualizar ambos clientes y conectarlos mediante Engine API. El anuncio comunicaba que las redes públicas de prueba ya se habían actualizado, pero también enumeraba versiones y advertencias operativas. Prepararse significaba coordinar implementaciones distintas para preservar la continuidad de los contratos existentes y sus usuarios.[4]
Este EIP deja obsoleta la prueba de trabajo (PoW) y la sustituye por el nuevo mecanismo de consenso de prueba de participación (PoS) impulsado por la cadena beacon.[2]— EIP-3675
Un registro copiado y los activos que representa
Las aplicaciones financieras situadas sobre esos clientes afrontaban otra pregunta: ¿qué significarían sus activos en una bifurcación? El 9 de agosto de 2022, Circle anunció su intención de respaldar únicamente la cadena PoS de Ethereum después de The Merge. Su posición sobre USDC establecía una sola versión compatible con el emisor. Copiar un saldo de tokens no trasladaba automáticamente ese respaldo. La decisión afectaba a USDC; no era una orden capaz de impedir que otro software produjera bloques.[7]
Tether publicó su propia postura ese mismo día. Pretendía respaldar los tokens tether de la cadena PoS posterior a la fusión y dejar de apoyar la cadena PoW. La empresa explicó que buscaba evitar confusión e interrupciones para usuarios y plataformas DeFi. Para una aplicación que dependía de esos tokens, la política del emisor formaba parte del significado práctico del activo, aunque el saldo estuviera registrado en un libro abierto.[8]
EthereumPoW existió, no obstante, como una bifurcación separada. En noviembre de 2023, Circle mencionó expresamente su creación y funcionamiento al explicar una actualización de los contratos de USDC, y reiteró qué activos de Ethereum respaldaba para el canje. El contraste importa: una red puede continuar su propio historial sin heredar todos los servicios y relaciones financieras de la cadena copiada. Sobrevivir como software y mantener el respaldo de un activo son cuestiones diferentes.[10]
Aquí la metáfora del cambio de motor se encuentra con una economía. El software de consenso determina qué bloques aceptan sus participantes; un emisor decide qué versión de su obligación respalda. The Merge reunió esas elecciones en un mismo momento histórico, sin convertirlas en una sola. Más que una victoria de aplicaciones sobre ordenadores, mostró que las reglas del registro y las instituciones que lo utilizan dependen de formas distintas de coordinación.[7][8][10]
Lo que cambió al terminar la minería
Ethereum completó The Merge el 15 de septiembre de 2022. Producir un bloque y finalizarlo eran pasos distintos: el anuncio previo calculaba que el primer bloque posterior al umbral se finalizaría unas dos épocas, aproximadamente trece minutos, después bajo condiciones normales de red. El logro fue dar continuidad a la cadena existente con otro mecanismo de consenso. Los usuarios conservaron su historial y sus saldos, sin tener que cambiar ETH ordinario por una moneda de sustitución.[1][4]
El resultado energético fue considerable. Ethereum.org estima que el consumo de energía de Ethereum cayó aproximadamente un 99,95 % porque dejó de necesitar minería competitiva de prueba de trabajo. La cifra describe el consumo de esa red. Las emisiones de carbono también dependen de cómo se genera la electricidad, y un porcentaje mundial necesitaría su propia base de medición. El resultado técnico ya es relevante sin esas comparaciones: asegurar Ethereum dejó de requerir la antigua competencia minera.[1]
También cambió la emisión. La comparación histórica de Ethereum.org estima una reducción aproximada del 88,7 % bajo sus supuestos explícitos de participación, cercana al habitual redondeo del 90 %. Terminó la emisión minera, mientras continuó la destinada a validadores. La quema de la comisión base, introducida antes de The Merge, siguió siendo una fuerza separada. El aumento o descenso de la oferta dependía del equilibrio entre emisión y quema, por lo que el éxito de la transición no garantizaba una oferta perpetuamente decreciente ni un precio concreto.[9]
Quedaba trabajo pendiente: The Merge no fue una ampliación de capacidad diseñada para reducir las comisiones de gas, y las retiradas de fondos en staking llegaron mediante otra actualización. Su logro fue más delimitado y suficientemente difícil: trasladar una cadena operativa a otro modelo de seguridad conservando su historia. Ese modelo sigue dependiendo de la participación, del software y de sus supuestos de seguridad. Cambiar el motor fue un hito en el mantenimiento de una red pública, no el final de ese trabajo.[1][11]
Lecciones clave para inversores y creadores
Separar responsabilidades permite el relevo
Los clientes de ejecución y consenso coordinaron la transición conservando el historial de la cadena.
Copiar tokens no copia el respaldo del emisor
Las posturas de Circle y Tether muestran por qué el respaldo de un activo debe distinguirse de la capacidad de operar de una bifurcación.
La seguridad sigue siendo una responsabilidad
PoS cambia los recursos e incentivos del consenso, pero no elimina los requisitos operativos ni los supuestos de seguridad.
Historias para seguir leyendo
Explora el tema a través de otros casos y contextos.
Fuentes y referencias
- [1]Fuente 1: The Merge: guía histórica y técnica actualethereum.orgConsultado 2026-09-06
- [2]Fuente 2: EIP-3675: especificación de la transición del consensoEthereum Improvement Proposals · 2021-07-22Consultado 2026-09-06
- [3]Fuente 3: Preguntas frecuentes sobre prueba de participación (2017)Vitalik Buterin · 2017-12-31Consultado 2026-09-06
- [4]Fuente 4: Anuncio de The Merge e instrucciones para operadoresEthereum Foundation · 2022-08-24Consultado 2026-09-06
- [5]Fuente 5: Slasher: propuesta temprana de PoS con penalizacionesEthereum Foundation · 2014-01-15Consultado 2026-09-06
- [6]Fuente 6: Condiciones de depósitos para la génesis: actualización eth2 n.º 19Ethereum Foundation · 2020-11-04Consultado 2026-09-06
- [7]Fuente 7: USDC ante la próxima fusión de EthereumCircle · 2022-08-09Consultado 2026-09-06
- [8]Fuente 8: El respaldo de Tether a la transición de Ethereum a PoSTether · 2022-08-09Consultado 2026-09-06
- [9]Fuente 9: Cómo The Merge cambió la emisión y quema de ETHethereum.orgConsultado 2026-09-06
- [10]Fuente 10: USDC v2.2: bifurcaciones y respaldo para el canjeCircle · 2023-11-09Consultado 2026-09-06
- [11]Fuente 11: EIP-2982: arranque de Beacon Chain y penalizacionesEthereum Improvement Proposals · 2020-09-15Consultado 2026-09-06