Cómo Tether convirtió la renta de sus reservas en una apuesta por la IA
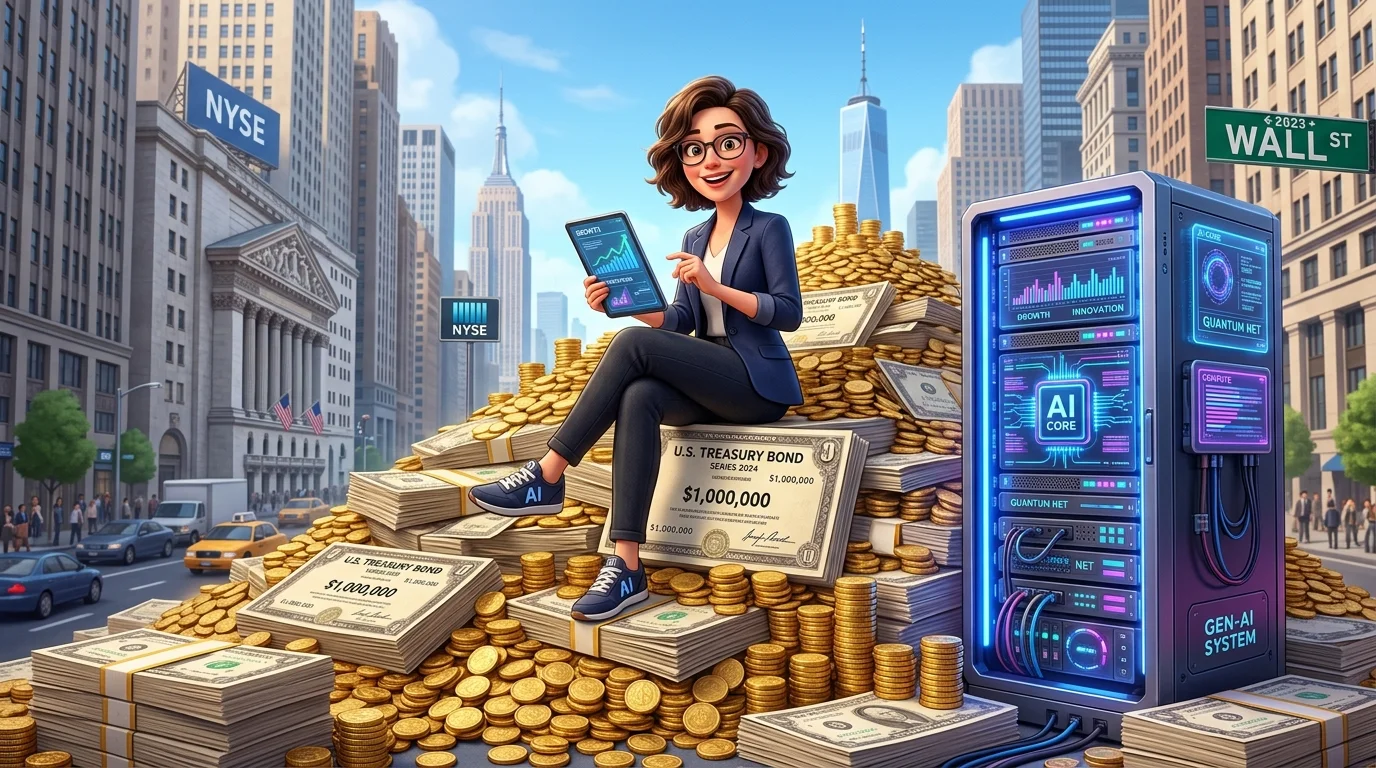
Tras la antigua controversia sobre sus reservas, Tether eliminó el papel comercial y concentró la cartera en deuda pública estadounidense de corto plazo. Los intereses y las ganancias de inversión produjeron beneficios extraordinarios, pero no convierten a Tether en un acreedor soberano, una certificación en una auditoría completa ni a los titulares de USDT en dueños de sus negocios de inteligencia artificial.
Puntos clave
- Una orden de la CFTC de 2021 documentó declaraciones históricas engañosas sobre las reservas; después, Tether eliminó el papel comercial y elevó su exposición a letras del Tesoro.
- Howard Lutnick, de Cantor Fitzgerald, describió públicamente la custodia de activos de Tether; la empresa informó 13.000 millones de dólares de beneficio en 2024 y 113.000 millones de exposición directa e indirecta al Tesoro.
- Tether afirma que sus inversiones en inteligencia artificial, computación y biotecnología quedan fuera de las reservas de los tokens; su valor no pertenece automáticamente a los titulares de USDT.
Cronología de los hechos
El regulador impuso una sanción de 41 millones de dólares por declaraciones engañosas sobre la composición y suficiencia de reservas anteriores.
Tether anunció que había sustituido su papel comercial restante por letras del Tesoro estadounidense.
Lutnick dijo que Cantor custodiaba muchos activos de Tether y había revisado parte de su balance.
Tether publicó sus resultados de 2024; semanas después Lutnick dejó Cantor y juró como secretario de Comercio.
Tether anunció QVAC y luego informó más de 10.000 millones de beneficio en 2025 y 141.000 millones de exposición directa e indirecta al Tesoro.
1. La controversia sobre las reservas anterior a los beneficios récord
El balance moderno de Tether se entiende mejor si el antiguo conflicto se describe con precisión. En octubre de 2021, la Comisión de Negociación de Futuros de Productos Básicos de Estados Unidos ordenó a varias sociedades de Tether pagar 41 millones de dólares. Durante una muestra de 26 meses entre 2016 y 2018, encontró suficiente moneda fiduciaria en las cuentas bancarias designadas solo en el 27,6 % de los días. También determinó que la comunicación destacaba el respaldo en dólares mientras las reservas incluían créditos y activos no fiduciarios. Son conclusiones regulatorias sobre declaraciones históricas; no prueban que cada USDT careciera de respaldo ni declaran una insolvencia actual. [1]
La respuesta de Tether fue una migración de balance. El 13 de octubre de 2022, la empresa anunció que había reducido el papel comercial a cero y sustituido la posición restante por letras del Tesoro estadounidense. El cambio redujo el riesgo de crédito ligado a deuda privada de corto plazo y desplazó el relato hacia la liquidez de letras, fondos monetarios, pactos de recompra y efectivo. [2]
También cambió la forma de ganar dinero. El titular aporta un dólar de valor por un USDT, pero no recibe los intereses producidos por las reservas. Cuando subieron los tipos de corto plazo, una enorme cartera de deuda pública de vencimiento breve pudo generar ingresos considerables para el emisor. El mecanismo resulta llamativo sin llamarlo secreto, libre de riesgo o único en la historia.
2. Cantor Fitzgerald hizo visible la relación de custodia
El 16 de enero de 2024, Howard Lutnick, entonces director ejecutivo de Cantor Fitzgerald, habló en público de una relación rodeada de especulación. Bloomberg informó que Cantor actuaba como custodio de activos de Tether y que Lutnick había examinado parte de su balance. La intervención de un gran intermediario de deuda pública era relevante, pero no equivalía a auditar todas las sociedades, cuentas y obligaciones de Tether. [3]
«Administro muchísimos de sus activos».[3]— Howard Lutnick, entonces director ejecutivo de Cantor Fitzgerald
Custodiar significa guardar o gestionar activos; una certificación comprueba información y una fecha definidas; una auditoría de estados financieros abarca más. La declaración de Lutnick y el papel de Cantor aportaron evidencia contra la idea de que no existían activos, pero no crearon una garantía pública. Lutnick dejó Cantor y juró como secretario de Comercio en febrero de 2025. Ese cargo posterior no convierte a Tether en una dependencia del Tesoro ni demuestra que la demanda de stablecoins sea una política coordinada de deuda. [3], [5]
3. Qué miden realmente los 113.000 y los 13.000 millones
Para el 31 de diciembre de 2024, Tether comunicó 143.700 millones de dólares en reservas de tokens, 136.620 millones en obligaciones de las sociedades emisoras y un excedente de 7.090 millones. El beneficio neto del grupo superó 13.000 millones en 2024. Según la empresa, unos 7.000 millones procedieron de deuda pública y repos, alrededor de 5.000 millones fueron ganancias no realizadas de oro y bitcoin y cerca de 1.000 millones vinieron de otras inversiones tradicionales. No fue solo interés del Tesoro ni «beneficio puro» generado por una plantilla diminuta. [4]
El mismo comunicado habló de 113.000 millones de exposición directa e indirecta a deuda estadounidense. «Indirecta» es decisivo: incluye instrumentos como repos a un día y fondos monetarios, no únicamente títulos registrados a nombre de un tenedor extranjero. La tabla del Sistema de Capital Internacional del Tesoro agrupa tenencias extranjeras por jurisdicción y con otra metodología. Llamar a Tether «séptimo acreedor soberano» mezcla una cifra corporativa con una tabla de países y cambia el sujeto y el denominador. Incluso la posterior comparación de Tether con el puesto 18 es una afirmación de la empresa, no una clasificación soberana oficial. [4], [11]
La escala siguió creciendo. Para el cierre de 2025, Tether informó casi 193.000 millones en activos de reserva, más de 10.000 millones de beneficio anual, más de 122.000 millones en tenencia directa de deuda pública y 141.000 millones de exposición directa e indirecta. Las cifras describen a un gran comprador privado de deuda estadounidense de corto plazo. No demuestran que Estados Unidos dependa de Tether para financiarse ni que una ola de reembolsos alteraría automáticamente las subastas del Tesoro. [9]
4. El margen queda en el emisor; el token conserva condiciones de reembolso
El motor económico es un margen. Clientes y mercados demandan un token en dólares sin interés; Tether invierte la reserva correspondiente; el grupo retiene el rendimiento después de costes, pérdidas y aportaciones al colchón. El titular de USDT posee una reclamación definida por las condiciones de Tether, no una participación en la cartera ni en Tether Holdings. Tampoco tiene derecho al aumento de valor de las reservas por encima del nominal. [10]
El reembolso directo es más estrecho que vender USDT en un mercado. El documento informativo de febrero de 2026 exige verificación, controles de elegibilidad y un mínimo de 100.000 dólares. La comisión es la mayor entre 1.000 dólares y el 0,1 %. Los usuarios pueden negociar cantidades menores en mercados secundarios, pero allí la salida y el precio dependen de plataformas y contrapartes, no de una ventanilla minorista incondicional del emisor. [10]
Esta frontera explica por qué los informes separan el respaldo de la actividad de inversión. Tether afirma que sus inversiones propias en energía, minería, IA, telecomunicaciones y educación no se cuentan en las reservas de los tokens emitidos. La separación evita rellenar el respaldo con valoraciones de capital riesgo y deja claro que USDT no representa propiedad de esas empresas. [4], [9], [10]
5. Los ingresos del Tesoro abrieron la puerta a la IA, no un derecho para USDT
La expansión más allá de las stablecoins comenzó con operaciones identificables. En septiembre de 2023, Tether anunció una inversión en Northern Data Group a través de una sociedad del grupo, dirigida a computación de alto rendimiento e inteligencia artificial y separada de las reservas. En abril de 2024 anunció que una inversión de 200 millones de dólares mediante Tether Evo la convertía en accionista mayoritaria de la empresa de interfaces cerebro-computadora Blackrock Neurotech. [6], [7]
La ambición tomó forma de producto en mayo de 2025 con QVAC, una plataforma planteada para ejecutar aplicaciones y agentes de IA en los dispositivos de los usuarios. Tether anunció inferencia local, componentes entre pares y un conjunto de herramientas de código abierto. Eran descripciones corporativas de un producto emergente, no una comprobación independiente de que Tether se hubiera convertido en uno de los mayores operadores mundiales de cómputo para IA. [8]
«Si necesitas una clave de API para usar tu IA, no es verdaderamente tuya».[8]— Paolo Ardoino, director ejecutivo de Tether
La historia duradera es más concreta que la etiqueta de «megacorporación». La reforma de las reservas y los tipos elevados construyeron un potente motor de beneficio; Cantor aportó un puente de custodia al mercado de deuda pública; Tether dirigió después capital corporativo a computación y biotecnología. La misma evidencia marca los límites: las certificaciones trimestrales no son auditorías completas, la exposición agregada no es una clasificación de países, el cargo público de Lutnick está separado y USDT no transmite ni acciones de IA ni intereses de las reservas.
Lecciones clave para inversores y creadores
Un balance de stablecoin puede financiar otra gama de productos
Tether destinó capital corporativo a computación, IA y biotecnología, separándolo expresamente de las reservas de los tokens.
Importa el margen financiero, no una clasificación nacional inventada
Los titulares de USDT no cobran el rendimiento de las reservas; el emisor conserva el resultado y afronta reembolsos, pérdidas y costes.
Custodia, certificación y cargo público son vínculos distintos
La custodia de Cantor, las certificaciones trimestrales y el posterior puesto público de Lutnick no forman una garantía del Gobierno estadounidense.
Historias para seguir leyendo
Explora el tema a través de otros casos y contextos.
Fuentes y referencias
- [1]Fuente 1: Orden de la CFTC sobre las declaraciones de reservas de TetherU.S. Commodity Futures Trading Commission · 2021-10-15
- [2]Fuente 2: Anuncio de Tether sobre la eliminación del papel comercialTether · 2022-10-13
- [3]Fuente 3: Cantor Fitzgerald como custodio de activos de TetherBloomberg · 2024-01-16
- [4]Fuente 4: Resultados de la certificación de Tether del cuarto trimestre de 2024Tether · 2025-01-31
- [5]Fuente 5: Juramento de Howard Lutnick como secretario de Comercio de EE. UU.U.S. Department of Commerce · 2025-02-24
- [6]Fuente 6: Inversión de Tether en Northern Data GroupTether · 2023-09-21
- [7]Fuente 7: Inversión de 200 millones de dólares de Tether en Blackrock NeurotechTether · 2024-04-29
- [8]Fuente 8: Anuncio de la plataforma de IA local QVACTether · 2025-05-14
- [9]Fuente 9: Resultados de la certificación de Tether del cuarto trimestre de 2025Tether · 2026-01-30
- [10]Fuente 10: Documento sobre requisitos de reembolso y derechos del titularTether International, S.A. de C.V. · 2026-02-20
- [11]Fuente 11: Metodología del Tesoro de EE. UU. para grandes tenedores extranjerosU.S. Department of the Treasury · 2024-04-18