Inflación del 211,4%: Argentina buscó dólares digitales, pero conservó intermediarios
La crisis inflacionaria argentina de 2023 dio a las stablecoins un papel práctico entre el ahorro y el pago. Los testimonios sobre salarios, las aplicaciones y la reforma contractual revelan tanto su utilidad como los límites de presentar USDT como dinero fuera de todo control.
Puntos clave
- Los precios al consumidor subieron un 211,4% en Argentina durante 2023, dificultando la conservación del poder adquisitivo.
- Una entrevista de 2023 describió conversiones de salarios a USDT o USDC; era una observación sectorial, no un censo de trabajadores.
- La reforma de los contratos y las transferencias digitales no convirtieron USDT en moneda de curso legal ni eliminaron los controles del emisor.
Cronología de los hechos
Chainalysis publica la entrevista a Lemon Cash sobre conversiones a USDT o USDC.
El decreto modifica reglas de cumplimiento en la moneda pactada.
Se publica el decreto; la libertad contractual conserva límites legales.
El INDEC registra un 211,4% anual y un 25,5% mensual.
1. Un año de poder adquisitivo menguante
El INDEC registró una suba del 211,4% en los precios al consumidor durante 2023. Solo diciembre añadió un 25,5% respecto de noviembre. Son dos mediciones diferentes: una variación anual y otra mensual. No significan que todos los comercios modificaran cada precio al mismo ritmo.[4]
El índice nacional sigue una canasta de consumo, no el saldo bancario de cada hogar. El poder adquisitivo efectivo de un salario depende también de su evolución y de lo que compra la familia. La cifra resume una crisis nacional sin borrar las diferencias entre las experiencias domésticas.[4]
El número de una cuenta puede permanecer intacto mientras retrocede lo que permite comprar. Los dólares digitales entraron en esa distancia entre el dinero disponible y el gasto aplazado. Para entender su atractivo hay que mirar también el costo y el riesgo de acceder a ellos.[4][1]
2. El sueldo explica más que una puerta secreta
En su informe del 11 de octubre de 2023, Chainalysis entrevistó a Alfonso Martel Seward, responsable de cumplimiento y prevención de lavado de Lemon Cash. Describió personas que pasaban sus salarios a USDT o USDC y vinculó la demanda con la inflación y las restricciones cambiarias. Era el testimonio de un participante identificado del sector, no una medición de toda la población.[1]
El sueldo conecta el momento de ganar dinero con el intervalo anterior al gasto. La entrevista no mide qué fracción convertía cada persona ni fija un día y una hora. Sostiene una conducta relatada por un participante, no una rutina uniforme en todo el país.[1]
La pregunta decisiva no es cuán moderna parece una operación, sino qué conserva finalmente quien ahorra. Un saldo de tokens y un billete físico de dólar son arreglos distintos, aunque ambos se expresen en dólares. La vía de entrada al activo es apenas el principio de la historia.[2]
3. En la caja reaparece la moneda local
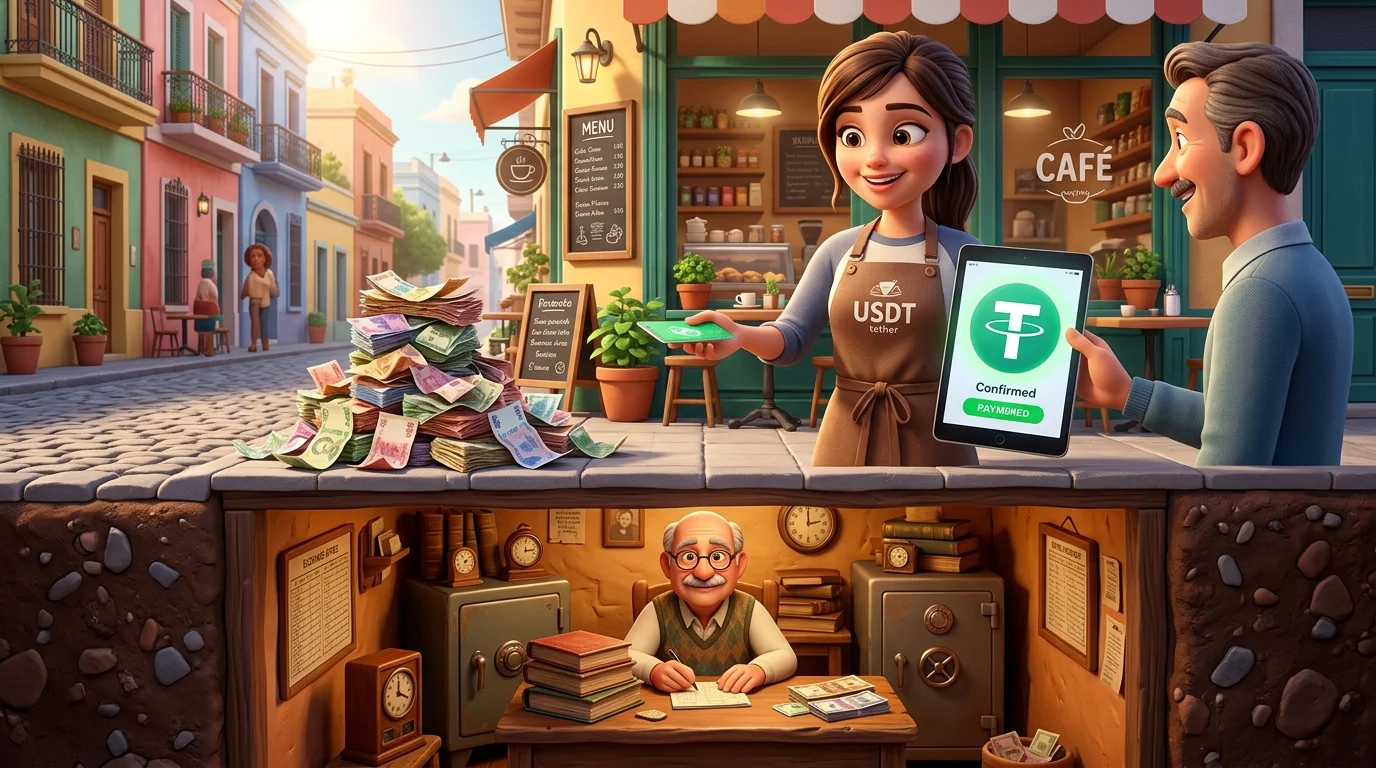
El mismo informe describía la tarjeta de débito de Lemon Cash: al utilizarla se vendían criptoactivos del usuario y el comercio recibía moneda local. Hay que separar el activo mantenido antes de comprar del dinero cobrado por el vendedor. No demuestra que todos los comercios aceptaran USDT directamente.[1]
La caja no necesita convertirse en una terminal blockchain para que los criptoactivos intervengan antes del pago. Ahorro y gasto pueden utilizar distintas unidades y servicios. Esa es la bisagra práctica del relato. Presentar todo como una sola transferencia entre particulares oculta la conversión que permite completar la compra.[1]
También reaparece el intermediario. Un saldo utilizable exige más que una cifra en pantalla: hace falta convertirlo y terminar el pago. El nombre del token no describe la experiencia completa, y un producto no prueba que todas las aplicaciones rivales tengan iguales comisiones o plazos de liquidación.[1]
4. Lo que realmente cambió el decreto de Milei
El DNU 70/2023 fue firmado el 20 de diciembre de 2023 y publicado al día siguiente. Sus artículos 250 y 251 sustituyeron disposiciones del Código Civil y Comercial sobre entregar la moneda pactada, tuviera o no curso legal en el país. El artículo 252 mantuvo límites legales y de orden público a la libertad contractual.[3]
Es un cambio sobre obligaciones contractuales, no una declaración de USDT como moneda nacional de curso legal. Las disposiciones citadas no nombran Bitcoin ni USDT. Por sí solas no prueban que cualquier acuerdo cripto quedara autorizado por primera vez, que todo uso anterior fuera ilegal o que todos los comerciantes debieran aceptar tokens.[3]
El contrato y la vía de pago responden preguntas diferentes. El primero fija una obligación entre las partes; la segunda ejecuta la transferencia. Ni la comodidad de una aplicación ni una cláusula monetaria demuestran que la otra capa haya desaparecido. Leer la reforma como respaldo tecnológico irrestricto borra esa distinción.[3]
5. Otros dólares, otros intermediarios
Las condiciones de Tether, actualizadas el 26 de febrero de 2026 y consultadas para este relato, reservan facultades de congelar tokens y suspender servicios. El reembolso directo exige ser cliente verificado y está sujeto a condiciones y comisiones. Tampoco se trata de moneda de curso legal respaldada por un gobierno ni de depósitos asegurados. Son condiciones actuales, no una reconstrucción completa de las de 2023.[2]
La lectura es un intercambio de riesgos, más que una emancipación de toda autoridad. Reducir la exposición al peso puede introducir dependencia del emisor, de una plataforma y de una salida efectiva a moneda utilizable. La referencia al dólar no fija el poder adquisitivo ni equipara a cada tenedor con un depositante bancario.[2]
El episodio argentino ofrece una paradoja más precisa que un imperio del dólar triunfante: un medio nuevo puede transportar una preferencia monetaria antigua. Blockchain puede cambiar cómo se mueve el valor sin eliminar las instituciones que permiten gastarlo. Detrás del sueldo queda una pregunta: ¿quién debe cumplir todavía cuando su titular quiere usar el dinero?[1][2]
Lecciones clave para inversores y creadores
Separar el activo del pago
Una tarjeta financiada con cripto puede abonar al comercio en moneda local.
Evaluar el riesgo intercambiado
Salir de la exposición al peso no elimina el riesgo del emisor ni de conversión.
Elegir una moneda no le da curso legal
Un acuerdo entre partes no equivale a obligar a todos a aceptar un token.
Historias para seguir leyendo
Explora el tema a través de otros casos y contextos.
Fuentes y referencias
- [1]Fuente 1: Chainalysis: uso en Argentina y entrevista a Lemon CashChainalysis · 2023-10-11
- [2]Fuente 2: Tether: condiciones del token, reembolso y congelamientoTether
- [3]Fuente 3: Argentina: texto original del DNU 70/2023, artículos 250–252Poder Ejecutivo Nacional · 2023-12-21
- [4]Fuente 4: INDEC: informe de precios al consumidor de diciembre de 2023INDEC · 2024-01-11