David ChaumのDigiCash:決済の秘密を守っても、銀行は必要だった
1995年、Mark Twain BankはDigiCashの技術でドル建て電子現金を提供した。David Chaumのブラインド署名はデジタルコインの引き出しと後の支払いを切り離せたが、事業には発行銀行、加盟店、顧客が必要だった。巧みなプライバシー技術と、普及の難しさをたどる。
3点クイック要約
- 発端 / 逆説ChaumはCRYPTO ’82の研究でブラインド署名を提案した。隠されたメッセージに有効な署名を与え、支払いを特定の引き出しと結び付けられない電子現金の基盤を作った。
- 決定的瞬間1995年10月23日、Mark Twain Bankがドル建て電子現金口座の申し込みを受け付け始めた。DigiCashが技術を提供し、銀行は発行主体として使用済みコインの再利用を確認した。
- 歴史的結末DigiCashは1998年11月に連邦破産法11条の適用を申請した。当時の報道と後のChaumの説明が示すのは、店舗と顧客を同時に集める難しさであり、ブラインド署名の暗号が破られた証拠ではない。
出来事のタイムライン
ChaumがCRYPTO ’82の研究で、追跡できない支払いのためのブラインド署名を提案する。
ChaumがScientific Americanで、電子記録の結合が個人の活動を明らかにする仕組みと、それを制限する暗号技術を説明する。
DigiCashが銀行発行のドルではなく、実験用通貨で電子現金を試す。
Mark Twain BankがDigiCashの電子現金技術を使う口座の申し込みを受け付け始める。
Wiredが、人員削減と米国の銀行での試験終了に続くDigiCashの申請を報じる。
American Bankerが、DigiCashの特許と資産から生まれたeCash TechnologiesをInfoSpaceが買収したと報じる。
郵便で届くパスワード
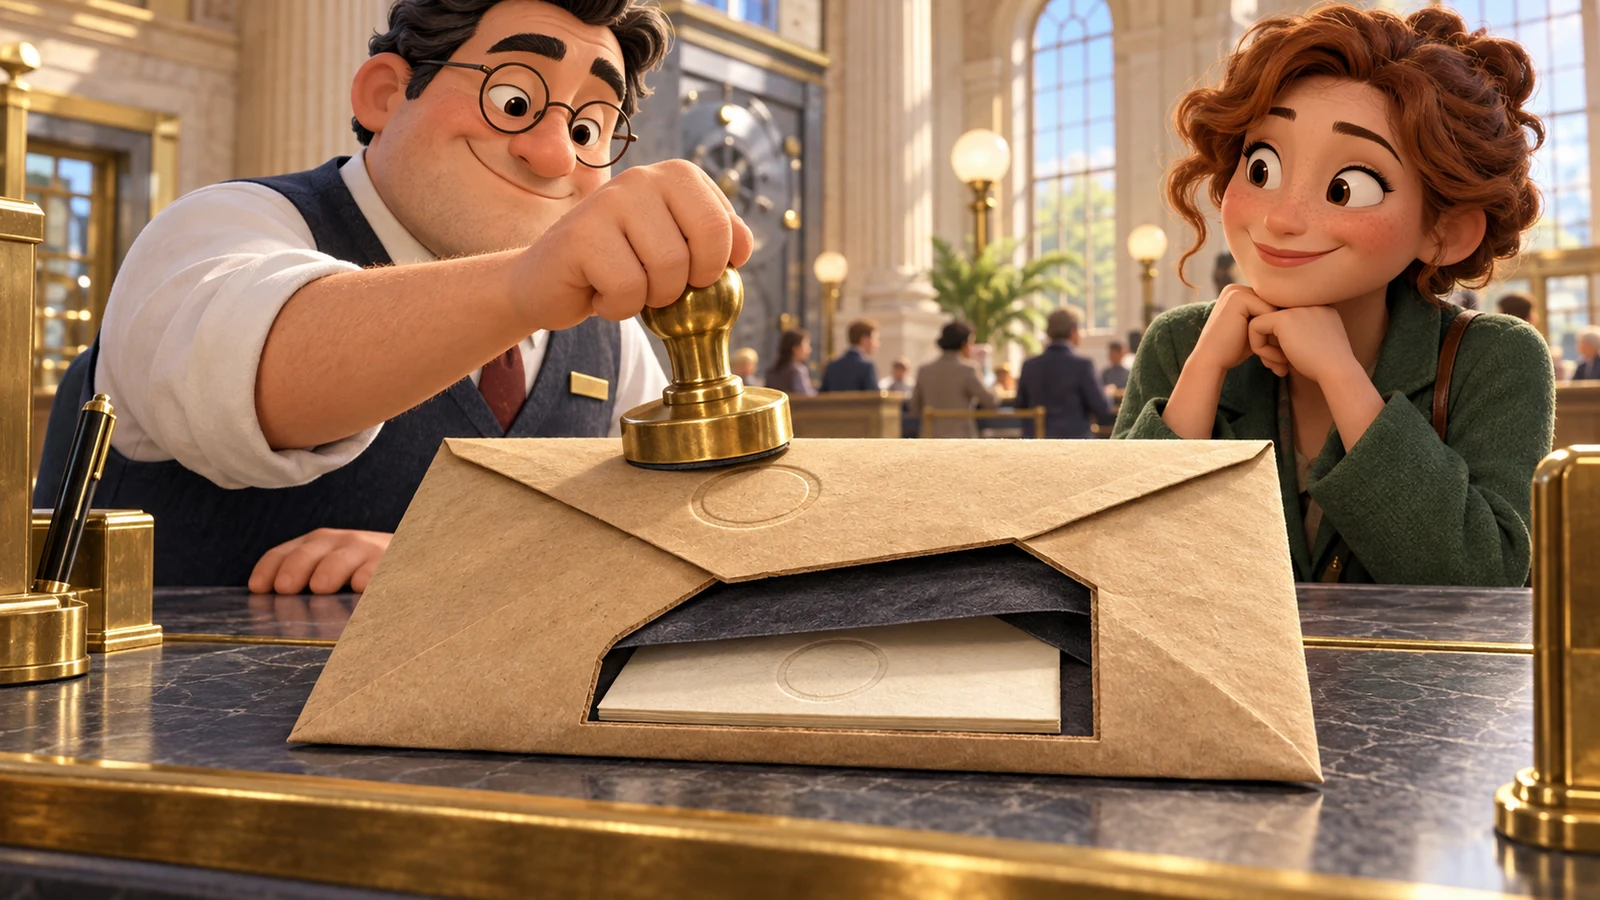
1995年10月23日、セントルイスのMark Twain Bankが電子現金口座の申し込みを受け付け始めた。発表された手続きは興味深い組み合わせだった。インターネットで申込用紙を入手し、郵送かファクスで送り、パスワードは郵便で受け取る。デジタル現金はコンピューターのディスクに保存されるが、その入り口には銀行と紙の封筒があった。[2]
DigiCashは非独占的なライセンスで技術を提供した。それ以前のCyberBucksは実験用の通貨だったが、銀行サービスは米ドル建てだった。Steven Levyの1994年のWired記事は、実験段階のシステムと開店を準備するオンライン店舗を紹介していた。銀行のお金へ進むことで、トークンが表すものも変わる。初期参加者の間だけで流通する実演用通貨ではなくなった。[2][4][5]
もう一つの封筒
David ChaumのCRYPTO ’82の論文は、署名される内容を見せずに有効な署名を得る方法を示した。紙でのたとえは、内側にカーボン紙を入れた不透明な封筒だった。外側に署名すると、隠された用紙にも印が残る。ブラインド署名は、何かを有効と認める権限と、後でその品を見分ける能力を切り離す。[1]
Chaumは1992年のScientific Americanの記事で、より大きな懸念を説明した。電話、買い物、その他の日常的な記録も、結び付ければ一人の人生の詳しい記録になる。目標は単に決済を速くすることではない。システムが利用者についてどのような関連付けを行えるかを変えることだった。[3]
文書に示された電子現金の設計では、顧客のソフトウェアがコインの識別番号を選び、数学的に隠して銀行の署名を取得し、その隠蔽処理を取り除いた。得られたコインの署名は検証できるが、銀行はこの署名処理から、回収したコインを特定の引き出しに結び付けられない。中身を隠す封筒は、文房具から数学になった。[2][3]
秘密を守ることと銀行をなくすこと
店舗は受け取ったコインを、なお銀行に提出した。銀行は使用済みコインと照合し、デジタルファイルを複製しても2回目の有効な支払いにならないようにした。Scientific Americanでの説明には、中央の一覧を使うオンライン確認が明記されている。引き出しの情報と使用済みコインの情報を切り離す設計であり、発行と償還を担う機関まで消したわけではなかった。[3]
この区別は、プライバシーの範囲も限定する。銀行は口座の持ち主がお金を引き出すことを知り、販売者は購入時に顧客の情報を得ることがある。ブラインド署名が守るのは、署名されたコインとその引き出しの結び付きだ。あらゆる身元情報、配送先、通信の痕跡を消すという約束ではない。発行者への信頼と決済のプライバシーは、別々の問いに答えていた。[2][3]
同時に集まらなければならない二者
プライバシー技術だけでは市場は生まれない。Forbesは1999年、Mercantile銀行の3年間の試験で顧客は約5,000人、口座残高の合計はわずか10万ドルだったと報じた。この数字はその試験の規模であり、DigiCashの総調達額や世界全体の利用者数ではない。Chaumは、顧客を呼べるだけの店舗を集めることも、店舗を呼べるだけの顧客を集めることも難しかったと説明した。[7]
1998年11月、Wiredは、人員削減と米国の銀行での試験終了に続き、DigiCashが連邦破産法11条の適用を申請したと報じた。記事によれば負債は約400万ドルだった。これらは経営上の困難を示す記録である。暗号が破られた証拠でも、創業者の特定の性格が会社を失敗させたと断定する根拠でもない。[6]
会社が終わっても残る設計の問い
2002年3月、American BankerはInfoSpaceによるeCash Technologiesの買収を報じた。DigiCashの特許と資産から生まれた会社だった。記事が紹介したのは、より幅広い取引処理の事業である。資産が別の会社の下で存続することと、当初のプライバシー重視の現金サービスが広く普及することは別の結果だ。[8]
後のBitcoinホワイトペーパーは、お金がすでに使われたかを判断する信頼された機関への依存に取り組んだ。取引を公開し、プルーフ・オブ・ワークで取引履歴を維持するピアツーピアの仕組みを提案した。文書を比べれば設計の違いが見えるが、DigiCashがBitcoinになった証拠にはならない。Chaumは、発行者が使途について知る情報を減らしながら、お金を検証する方法を示した。Bitcoinは、その発行銀行を中心に置かない合意を提案した。プライバシーと分散化は、同じ約束ではなかった。[1][3][9]
この人物・事件と繋がる関連ストーリー
歴史のバタフライ効果で結びついた、もう一つのドラマを探求する。
出典・参考文献
- [1]出典 1: CRYPTO ’82のブラインド署名論文David Chaum / CRYPTO ’82 proceedings確認 2026-09-12
- [2]出典 2: 1995年10月23日のMark Twain Bank電子現金発表DigiCash確認 2026-09-12
- [3]出典 3: Scientific Americanの電子プライバシー論、1992年David Chaum / Scientific American確認 2026-09-12
- [4]出典 4: 保存されたDigiCashの電子現金年表David Chaum’s eCash archive確認 2026-09-12
- [5]出典 5: 1994年当時の電子現金取材Wired / Steven Levy確認 2026-09-12
- [6]出典 6: 1998年11月のDigiCash破産保護申請報道Wired確認 2026-09-12
- [7]出典 7: 普及の数字とChaumの説明を収めたForbes記事Forbes / Julie Pitta確認 2026-09-12
- [8]出典 8: 2002年3月のeCash Technologies買収報道American Banker確認 2026-09-12
- [9]出典 9: Bitcoin:ピアツーピア電子現金システムSatoshi Nakamoto確認 2026-09-12