토레스 판사의 엇갈린 판결: 리플 XRP 판매가 두 결론으로 갈린 이유
SEC는 2020년 13억 달러가 넘는 미등록 XRP 판매 혐의로 리플을 제소했다. 토레스 판사는 기관 판매는 투자계약이지만 프로그래매틱 판매는 Howey 기준을 충족하지 않는다고 판단했고, 양측이 2025년 항소를 취하하면서 1억 2,503만 5,150달러의 최종판결이 유지됐다.
핵심 요약
- SEC는 2020년 12월 22일 13억 달러가 넘는 미등록 XRP 판매를 주장하며 민사소송을 냈고, 코인베이스는 2021년 1월 19일 거래를 중단했다.
- 리플은 반박했지만 토레스 판사는 기관 판매의 공정 통지 항변을 배척했다. 다른 거래에서는 그 항변을 판단하지 않았다.
- 기관 판매와 프로그래매틱 판매의 결론은 갈렸다. 2025년 양측의 항소 취하 뒤에도 1억 2,503만 5,150달러의 민사 제재금과 금지명령이 남았다.
사건의 흐름 한눈에 보기
SEC는 2013년부터 미등록 XRP 모집으로 13억 달러 넘게 조달했다고 주장했다.
코인베이스는 1월 19일 XRP 거래를 중단했다. 계정 잔액은 유지됐으며 XRP 입금과 외부 지갑 전송은 가능했다.
기관 판매는 투자계약이지만 리플의 프로그래매틱 판매는 해당 기록에서 하위 기준을 충족하지 않았다.
10월 19일자 합의서는 기관 판매 위반 방조에 관한 민사청구를 다시 제기할 수 없도록 종결했다.
SEC와 리플이 항소를 취하하면서 2024년 최종판결의 1억 2,503만 5,150달러 민사 제재금과 금지명령이 그대로 남았다.
법정의 소장이 거래 화면에 도달하다
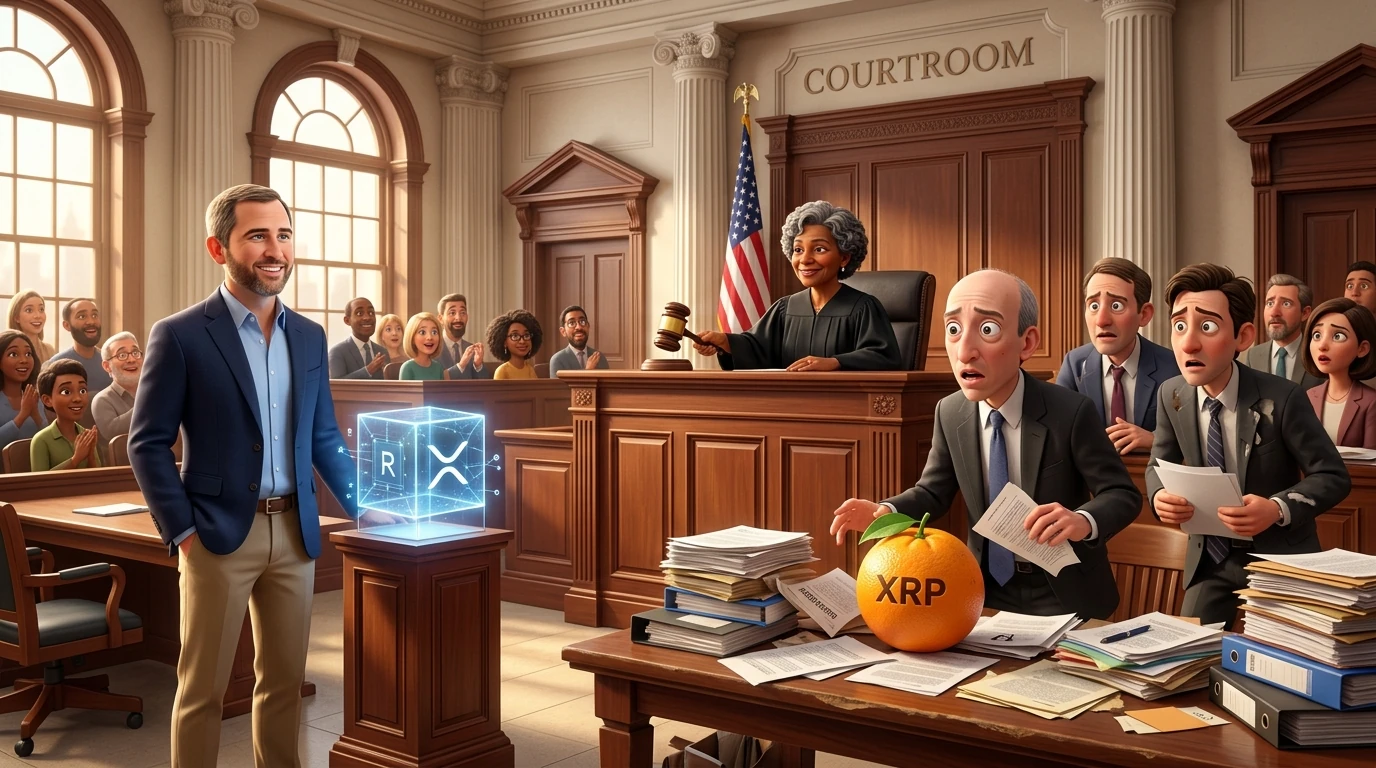
2020년 12월 22일, 미국 증권거래위원회(SEC)는 맨해튼 연방법원에 리플랩스와 브래드 갈링하우스, 크리스 라슨을 상대로 민사소송을 냈다. 2013년부터 미등록 증권 모집을 통해 13억 달러 넘게 조달했다는 주장이었다. 금지명령과 부당이득 환수, 민사 제재금을 요구한 사건으로, 형사기소나 모든 XRP 구매자의 위법성을 확정한 판결은 아니었다.[3]
보유자에게 소송은 거래 화면의 변화로 다가왔다. 코인베이스는 2021년 1월 19일 XRP 거래를 중단했다. 공지에 따르면 계정의 XRP는 그대로 보관됐고 입금과 외부 지갑 전송도 가능했다. 팔 수 있는 창구가 막히는 일은 중요했지만, 토큰 소유권이 사라지거나 블록체인이 멈추는 일과는 구별해야 했다.[6]
갈링하우스는 12월 23일 공개 글에서 SEC의 입장에 반박했다. 그는 소송을 암호화폐 산업 전반에 대한 공격으로 규정하고, 자신과 라슨은 별도로 합의하지 않고 다투겠다고 밝혔다. 이는 리플이 내세운 이해관계와 대응 의지였다. 규제 당국의 위법성을 법원이 인정했다는 뜻도, 향후 승소를 보장하는 근거도 아니었다.[2]
SEC는 사실관계와 법률 모두에서 완전히 틀렸으며, 우리는 중립적인 사실 판단자 앞에서 결국 승리할 것이라고 확신한다.[2]— 앤드루 세레스니, 리플 외부 변호사
오렌지 농장에서 XRP까지 이어진 질문
XRP 사건에 적용된 법리는 플로리다의 감귤 농장으로 거슬러 올라간다. 1946년 대법원은 하위(Howey) 사건에서 토지 판매에 경작과 수익 배분 계약이 결합된 구조를 살폈다. 공동 사업에 돈을 넣고 타인의 노력에서 이익을 기대한다면 투자계약이 될 수 있었다. 자산의 이름보다 거래의 경제적 실질이 중요했다.[1]
이 구분이 리플 사건의 핵심이었다. 2023년 7월 판결은 일상적인 자산도 투자계약의 형태로 판매될 수 있다고 설명했다. 토큰에 통화나 상품의 성격이 있다는 이유만으로 모든 판매의 법적 성격이 정해지지는 않는다. 법원은 XRP 코드에 영구적인 계약이 새겨졌는지를 묻는 대신, 각 거래를 둘러싼 계약과 기대, 구체적 사정을 검토했다.[4]
리플은 XRP를 사도 회사 지분이나 배당, 의결권을 얻지 못한다고 주장했다. 그러나 법원이 풀어야 할 문제는 XRP가 주식인지에 그치지 않았다. 실제 모집과 판매가 하위 기준을 충족하는지를 따져야 했다. 회사 밖에서 쓰이는 자산이라도 특정 판매 구조는 투자계약에 해당할 수 있다는 구분이다.[2][4]
피고들은 어떤 행위가 금지되는지 충분히 알 수 없었다는 공정 통지 항변을 냈고, 라슨과 갈링하우스는 법 적용의 불명확성도 다퉜다. 토레스 판사는 기관 판매에 대해서는 이 항변들을 배척했다. 하위 판례와 후속 판결이 헌법상 충분한 지침을 제공했다고 본 것이다. 다른 거래에서는 공정 통지 항변을 판단하지 않았으므로, 리플의 일부 승소를 이 항변의 승리로 읽을 수는 없다.[4]
같은 토큰을 판 두 가지 방식
2023년 7월 13일, 아날리사 토레스 판사는 34쪽의 약식판결문을 내놓았다. 판결의 중심에는 같은 토큰을 포함한 거래를 유형별로 나누는 작업이 있었다. 기관 구매자와 협상한 판매의 기록은 거래소 주문을 통한 판매의 기록과 달랐다. 어느 한쪽도 이 결과를 모든 XRP 거래에 대한 단일한 승패로 압축할 수 없었다.[4]
서면 계약에 따른 7억 2,800만 달러 규모의 기관 판매는 미등록 투자계약의 모집·판매에 해당했다. 법원은 구매자들이 리플이 판매대금을 생태계 개발에 투입해 XRP 가격을 높일 것이라고 합리적으로 기대했다고 판단했다. 다른 부분에서 리플이 이겼더라도, 기관 판매의 증권법 5조 위반은 리플에 불리한 결론이었다.[4]
반면 거래소를 통한 리플의 프로그래매틱 판매에서는 매수자가 대금이 리플로 가는지 다른 판매자에게 가는지 알 수 없었다. 법원은 이 거래 유형의 기록으로 하위 기준의 세 번째 요건이 입증되지 않았다고 판단했다. 각주 16은 2차 시장 판매 일반을 판단하지 않는다고 명시했다. 개별 거래의 사정이 중요하며, 익명 주문 방식 자체에 보편적인 면책을 부여한 것은 아니었다.[4]
앞서 밝힌 이유로 SEC의 약식판결 신청은 기관 판매에 관해서는 인용하고 나머지는 기각한다. 피고들의 약식판결 신청은 프로그래매틱 판매, 기타 배포, 라슨과 갈링하우스의 판매에 관해서는 인용하고 기관 판매에 관해서는 기각한다.[4]— 아날리사 토레스 판사
거래는 돌아왔지만 판결은 남았다
거래소의 지원은 서로 다른 일정으로 돌아왔다. 코인베이스 공지는 2023년 7월 13일 거래 재개를 기록한다. 제미나이의 XRP 지원 발표는 8월 10일자이며 8월 16일 갱신됐다. 이는 각 플랫폼의 결정으로, 모든 거래에 대한 법원의 보증이 아니다. 여러 거래소가 판결 몇 시간 만에 일제히 재상장했다는 서사로 합쳐서는 안 된다.[6][7]
7월 이후에도 절차는 이어졌다. 후속 법원 문서에 따르면 SEC의 중간항소 허가 신청은 2023년 10월 3일 기각됐다. 10월 19일자 합의서는 갈링하우스와 라슨이 리플의 기관 판매 위반을 방조했다는 남은 민사청구를 다시 제기할 수 없도록 종결했다. 해당 청구의 예정된 재판은 불필요해졌지만, 리플에 대한 구제조치는 여전히 정해야 했다.[8][9]
법원은 2024년 8월 7일 리플에 1억 2,503만 5,150달러의 민사 제재금을 부과하고 향후 증권법 5조 위반을 금지하는 최종판결을 냈다. 2025년 8월 7일 SEC와 리플이 항소를 함께 취하하면서 판결은 그대로 유지됐다. 항소 종료가 기관 판매의 위반 판단이나 제재금, 금지명령을 없앤 것은 아니었다.[8][5]
토큰은 같은 모습으로 이동해도 거래를 둘러싼 법적 사정은 달라질 수 있다. 리플은 프로그래매틱 판매에서, SEC는 기관 판매에서 이겼다. 두 결론을 함께 읽어야 거래가 재개된 뒤에도 큰 민사 제재가 남은 이유가 보인다. 익숙한 종목명만으로 법적 지위를 단정하기보다 그 자산이 어떤 조건으로 팔렸는지 살펴야 한다.[4][5]
이 사건이 남긴 핵심 교훈 (Key Takeaways)
토큰을 둘러싼 거래 조건을 살펴야 한다
Howey 기준에서 디지털 토큰의 법적 취급은 기록과 분리된 보편적 꼬리표가 아니라, 토큰이 모집·판매된 거래의 경제적 실질에 따라 달라질 수 있다.
거래소 지원은 보편적 법적 면책이 아니다
이 사건에서는 블라인드 프로그래매틱 판매와 협상된 기관 계약이 다른 결론을 냈다. 따라서 판결을 모든 2차 거래에 대한 포괄적 판단으로 읽어서는 안 된다.
엇갈린 판결은 양쪽 결론을 함께 읽어야 한다
리플은 프로그래매틱 판매에서, SEC는 기관 판매에서 이겼다. 기관 판매의 공정 통지 항변은 배척됐으며, 최종판결에는 민사 제재금과 금지명령이 남았다.
이어서 읽을 이야기
같은 주제를 다른 사례와 배경에서 살펴보세요.
출처 및 참고 자료
- [1]출처 1: 하위 사건 대법원 판결: 투자계약 판단 기준Legal Information Institute, Cornell Law School · 1946-05-27확인 2026-09-03
- [2]출처 2: SEC 소장에 대한 리플의 반박Ripple · 2020-12-23확인 2026-09-03
- [3]출처 3: 리플 상대 민사소송을 알린 SEC 발표U.S. Securities and Exchange Commission · 2020-12-22확인 2026-09-03
- [4]출처 4: 2023년 7월 약식판결문U.S. District Court, S.D.N.Y. / CourtListener RECAP · 2023-07-13확인 2026-09-03
- [5]출처 5: 항소 종료와 최종판결 유지를 알린 SEC 발표U.S. Securities and Exchange Commission · 2025-08-07확인 2026-09-03
- [6]출처 6: 코인베이스의 XRP 거래 중단·재개 안내Coinbase확인 2026-09-06
- [7]출처 7: 제미나이의 XRP 지원 발표Gemini · 2023-08-10확인 2026-09-06
- [8]출처 8: 2024년 8월 구제조치 결정문과 절차 경과U.S. District Court, S.D.N.Y. / Justia · 2024-08-07확인 2026-09-06
- [9]출처 9: 2023년 10월 19일 SEC 서한과 일부 청구 종결 합의서SEC and parties / Bloomberg document archive · 2023-10-19확인 2026-09-06