La decisión dividida de Torres: por qué las ventas de XRP tuvieron dos resultados
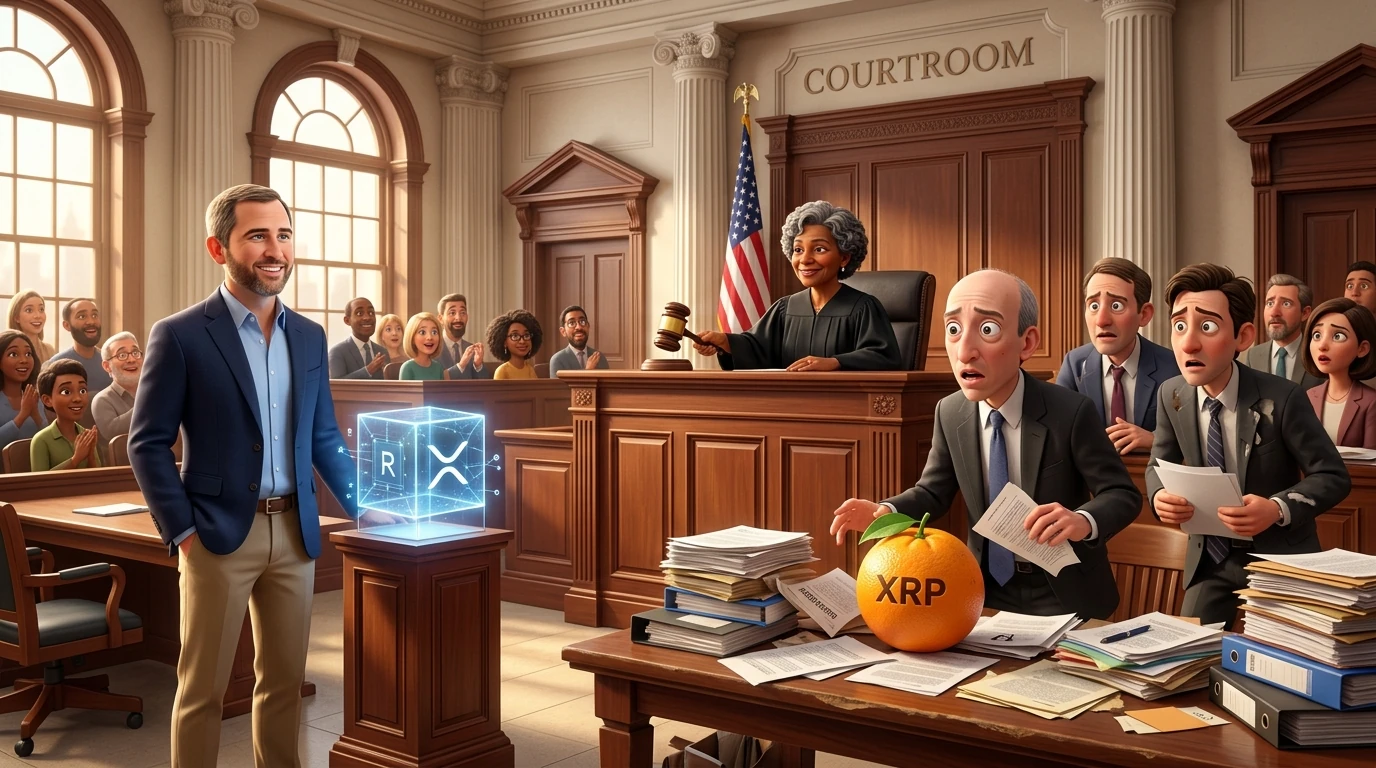
La SEC demandó a Ripple en 2020 por más de 1.300 millones de dólares en presuntas ventas de XRP no registradas. La jueza Torres consideró contratos de inversión las ventas institucionales, pero no las programáticas; la sentencia final de 125.035.150 dólares siguió vigente tras desistir ambas partes de sus apelaciones en 2025.
Puntos clave
- La acción civil de la SEC del 22 de diciembre de 2020 alegaba más de 1.300 millones de dólares en ventas no registradas de XRP; Coinbase suspendió la negociación el 19 de enero de 2021.
- Ripple impugnó las alegaciones, pero Torres rechazó la defensa de aviso suficiente para las ventas institucionales y no la decidió para las otras operaciones.
- El fallo distinguió las ventas institucionales de las programáticas. Una sanción civil de 125.035.150 dólares y una orden judicial sobrevivieron a la retirada de las apelaciones en 2025.
Cronología de los hechos
La SEC alega que las ventas de XRP iniciadas en 2013 recaudaron más de 1.300 millones de dólares mediante una oferta no registrada.
Coinbase suspende la negociación de XRP el 19 de enero, manteniendo los saldos y permitiendo depósitos y envíos a carteras externas.
Las ventas institucionales son contratos de inversión; las programáticas de Ripple no cumplen Howey según el expediente.
Un acuerdo del 19 de octubre cierra las demandas civiles por ayudar a infringir la ley en las ventas institucionales, sin posibilidad de volver a plantearlas.
La SEC y Ripple retiran sus apelaciones y dejan vigentes la multa de 125.035.150 dólares y la orden judicial de la sentencia final de 2024.
La demanda llega a la pantalla de negociación
El 22 de diciembre de 2020, la SEC demandó a Ripple Labs, Brad Garlinghouse y Chris Larsen ante el tribunal federal de Manhattan. Alegó que las ventas iniciadas en 2013 habían recaudado más de 1.300 millones de dólares mediante una oferta de valores no registrada. Solicitaba órdenes judiciales, restitución de ganancias y sanciones civiles. Eran alegaciones de una acción civil, no una acusación penal ni una declaración de ilegalidad de todas las compras de XRP.[3]
Para un titular, el conflicto se hizo tangible en la plataforma. Coinbase suspendió la negociación de XRP el 19 de enero de 2021. Su aviso distinguía entre negociar y custodiar: los saldos seguían en las cuentas y se permitían depósitos y envíos a carteras externas. Perder una vía para vender tenía consecuencias prácticas, pero no equivalía a perder la propiedad del token ni a que su cadena de bloques dejara de funcionar.[6]
Garlinghouse rechazó públicamente la posición de la SEC. En un texto del 23 de diciembre describió el caso como un ataque al conjunto de la industria y afirmó que él y Larsen lo combatirían en vez de pactar por separado. Era la versión de Ripple sobre sus intereses y su estrategia. Explicaba su resistencia, pero no acreditaba una actuación ilícita del regulador ni anticipaba lo que admitiría el tribunal.[2]
La SEC se equivoca por completo tanto en los hechos como en el derecho, y confiamos en que finalmente prevaleceremos ante un juzgador neutral de los hechos.[2]— Andrew Ceresney, abogado externo de Ripple
Qué tenía que ver un naranjal con XRP
El puente jurídico hacia XRP pasaba por un naranjal de Florida. En SEC contra W.J. Howey Co., de 1946, el Tribunal Supremo examinó terrenos ofrecidos junto con acuerdos de cultivo y reparto de beneficios. Podía existir un contrato de inversión cuando se aportaba dinero a una empresa común esperando beneficios del esfuerzo ajeno. Importaba la sustancia del acuerdo, más que la etiqueta de la propiedad vendida.[1]
Esa distinción dio forma al litigio de Ripple. La resolución de julio de 2023 explicó que un activo corriente podía venderse mediante un contrato de inversión. Sus características de moneda o mercancía no resolvían por sí solas la naturaleza jurídica de todas las ventas. El tribunal no buscó un contrato permanente dentro del código de XRP: examinó los contratos, expectativas y circunstancias de las distintas operaciones de los demandados.[4]
Ripple había destacado que comprar XRP no confería acciones, dividendos ni derechos de voto en la compañía. La tarea judicial iba más allá de comprobar si XRP era una acción. Había que aplicar Howey a las ofertas y ventas concretas. Un activo podía tener usos independientes de la empresa y, aun así, el acuerdo específico bajo el cual se vendía podía cumplir los requisitos de un contrato de inversión.[2][4]
Los demandados alegaron también que no habían recibido una advertencia suficiente sobre lo que prohibía la ley; Larsen y Garlinghouse invocaron además su falta de claridad al aplicarse. Torres rechazó esas defensas respecto de las ventas institucionales: Howey y su jurisprudencia ofrecían orientación constitucionalmente suficiente. No decidió la defensa de aviso suficiente para las otras operaciones. Por tanto, el éxito de Ripple en otros puntos no fue una victoria constitucional sobre ese argumento.[4]
Un token, distintas condiciones de venta
El 13 de julio de 2023, la jueza Analisa Torres emitió una resolución de juicio sumario de 34 páginas. Su decisión central consistió en separar operaciones que utilizaban el mismo token. El expediente de una venta negociada con un comprador institucional difería del de las ventas de Ripple a través de libros de órdenes. Ninguna de las partes podía reducir el resultado a un único veredicto sobre XRP en cualquier contexto.[4]
Las ventas institucionales por contrato escrito, que sumaban 728 millones de dólares, fueron ofertas y ventas no registradas de contratos de inversión. El tribunal concluyó que esos compradores esperaban razonablemente que Ripple empleara el dinero en desarrollar el ecosistema y aumentar el precio de XRP. Era una decisión adversa a la compañía bajo la Sección 5, aunque otras partes de la resolución la favorecieran.[4]
En las ventas programáticas de Ripple, realizadas mediante órdenes anónimas en plataformas, los compradores no sabían si su dinero iba a Ripple o a otro vendedor. El expediente no acreditaba el tercer requisito de Howey para esa categoría. La nota 16 dejó expresamente sin decidir las ventas secundarias en general: su tratamiento dependía de las circunstancias de cada operación. Un libro de órdenes anónimo no recibió una exención universal.[4]
Por las razones expuestas, se CONCEDE la solicitud de juicio sumario de la SEC respecto de las ventas institucionales y se DENIEGA en lo demás. Se CONCEDE la solicitud de los demandados respecto de las ventas programáticas, las otras distribuciones y las ventas de Larsen y Garlinghouse, y se DENIEGA respecto de las ventas institucionales.[4]— Jueza Analisa Torres
Vuelve la negociación, permanece la sentencia
El acceso a las plataformas volvió con calendarios distintos. Coinbase registra la reincorporación de XRP el 13 de julio de 2023. El anuncio de soporte de Gemini está fechado el 10 de agosto y fue actualizado el 16 de agosto. Estos avisos documentan decisiones empresariales, no una garantía judicial sobre todas las operaciones. No permiten contar que todas las plataformas restablecieron XRP en las horas posteriores al fallo.[6][7]
El proceso continuó después de julio. Según el relato procesal posterior del tribunal, la solicitud de la SEC para obtener autorización de apelación interlocutoria fue rechazada el 3 de octubre de 2023. Un acuerdo fechado el 19 de octubre puso fin a las demandas civiles pendientes por la presunta ayuda de Garlinghouse y Larsen a las infracciones de Ripple en sus ventas institucionales. Se cerraron sin posibilidad de volver a plantearlas, haciendo innecesario su juicio previsto. Quedaban por decidir las medidas contra Ripple.[8][9]
El 7 de agosto de 2024, el tribunal dictó sentencia final, impuso una sanción civil de 125.035.150 dólares y prohibió a Ripple nuevas infracciones de la Sección 5. El 7 de agosto de 2025, la SEC y Ripple retiraron conjuntamente sus apelaciones, por lo que la sentencia siguió vigente. El cierre de las apelaciones no eliminó la infracción en las ventas institucionales, la sanción ni la orden judicial.[8][5]
La tensión duradera está entre un token que circula sin cambiar y ventas cuyas circunstancias jurídicas sí difieren. Ripple prevaleció en las ventas programáticas; la SEC, en las institucionales. Leer ambas mitades explica por qué pudo volver la negociación mientras permanecía una importante sanción civil. El resultado invita a examinar las condiciones de cada venta, sin prometer que un símbolo conocido determine por sí solo su situación legal.[4][5]
Lecciones clave para inversores y creadores
Examinar la operación que rodea al token
Bajo Howey, el tratamiento de un token digital puede depender de la realidad económica de la operación en la que se ofrece o vende, no de una etiqueta universal separada del expediente.
Acceso a una plataforma no significa exención general
Las ventas programáticas ciegas y los contratos institucionales negociados tuvieron resultados distintos en este caso; la orden no debe tratarse como un fallo general sobre toda operación secundaria.
Una sentencia mixta exige leer sus dos resultados
Ripple prevaleció en las ventas programáticas y la SEC en las institucionales. La defensa de aviso suficiente fracasó para estas últimas, y quedaron vigentes una sanción civil y una orden judicial.
Historias para seguir leyendo
Explora el tema a través de otros casos y contextos.
Fuentes y referencias
- [1]Fuente 1: Sentencia Howey: criterio del Supremo sobre contratos de inversiónLegal Information Institute, Cornell Law School · 1946-05-27Consultado 2026-09-03
- [2]Fuente 2: Respuesta de Ripple a la demanda de la SECRipple · 2020-12-23Consultado 2026-09-03
- [3]Fuente 3: Anuncio de la demanda civil de la SEC contra RippleU.S. Securities and Exchange Commission · 2020-12-22Consultado 2026-09-03
- [4]Fuente 4: Resolución de juicio sumario de julio de 2023U.S. District Court, S.D.N.Y. / CourtListener RECAP · 2023-07-13Consultado 2026-09-03
- [5]Fuente 5: Aviso de la SEC sobre el fin de las apelaciones y la sentencia vigenteU.S. Securities and Exchange Commission · 2025-08-07Consultado 2026-09-03
- [6]Fuente 6: Aviso de Coinbase sobre la suspensión y reanudación de XRPCoinbaseConsultado 2026-09-06
- [7]Fuente 7: Anuncio de Gemini sobre el soporte de XRPGemini · 2023-08-10Consultado 2026-09-06
- [8]Fuente 8: Resolución de medidas de agosto de 2024 e historia procesalU.S. District Court, S.D.N.Y. / Justia · 2024-08-07Consultado 2026-09-06
- [9]Fuente 9: Carta de la SEC y acuerdo de cierre parcial del 19 de octubre de 2023SEC and parties / Bloomberg document archive · 2023-10-19Consultado 2026-09-06