Jueves Negro: cómo las subastas de 0 DAI expusieron el diseño de liquidación de MakerDAO
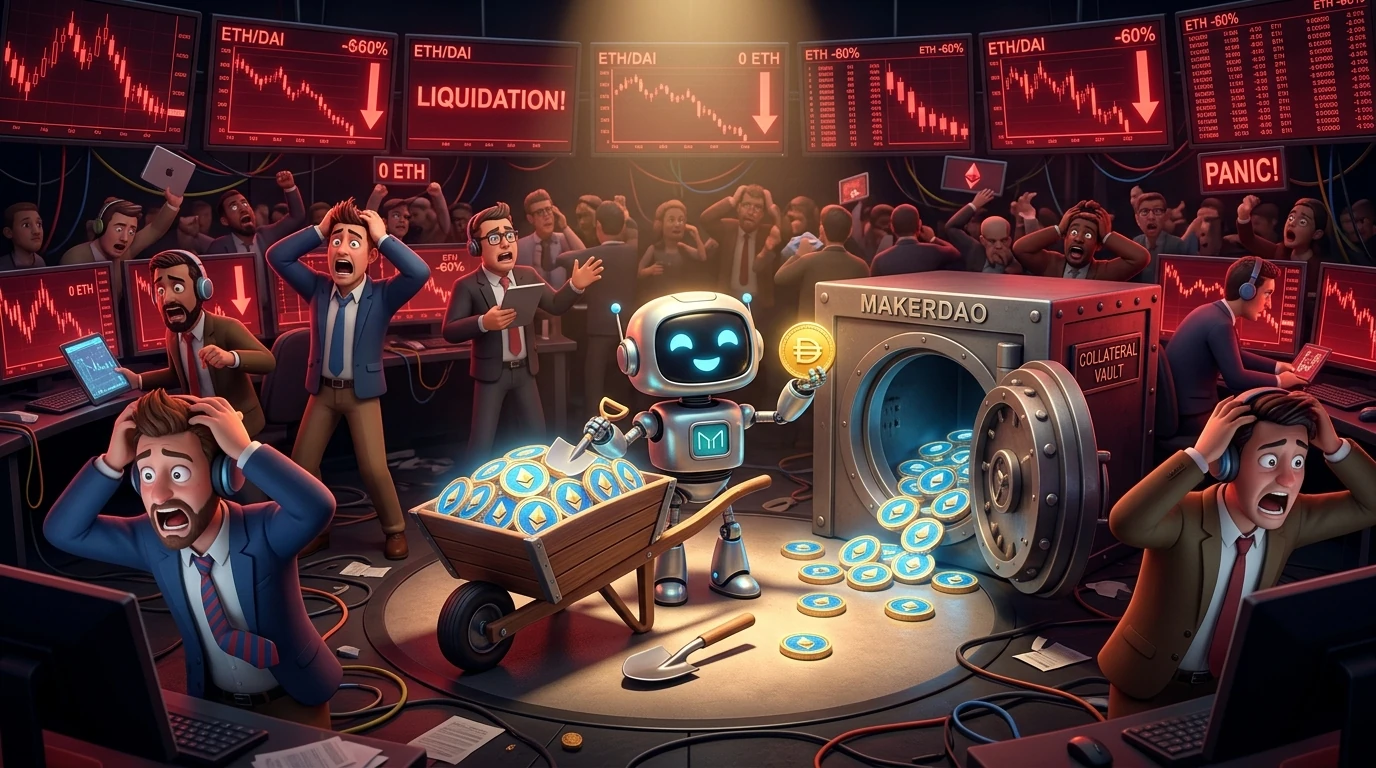
El 12 de marzo de 2020 coincidieron dentro del sistema de liquidaciones de MakerDAO la caída de ETH, la congestión de Ethereum, retrasos en los oráculos, poca liquidez en DAI y escasa competencia entre keepers. Durante unas dos o tres horas, algunas subastas recuperaron 0 DAI; después, la gobernanza tuvo que separar la deuda del protocolo de las pérdidas de los usuarios de Vaults.
Puntos clave
- El 12 de marzo de 2020, la caída de ETH y el tráfico extremo de Ethereum empujaron muchos Vaults bajo su ratio de liquidación, mientras el gas caro dificultaba las actualizaciones de oráculos y las transacciones de subasta.
- El registro de respuesta de Maker dice que un keeper siguió liquidando y ofertando cero sin competencia durante unas dos o tres horas; no demuestra robo ni intención delictiva.
- El sistema acumuló entonces unos 4 millones de dólares de deuda incobrable. Las subastas de deuda emitieron MKR nuevo a cambio de DAI y aumentaron la oferta del token; no vendieron acciones de una empresa.
Cronología de los hechos
La caída vuelve liquidables numerosos Vaults al tiempo que aumentan el tráfico y el precio del gas en Ethereum.
El registro cita el riesgo de deslizamiento, las confirmaciones lentas y la falta de liquidez como causas del retiro de keepers y de su incapacidad para absorber tantas subastas.
Un keeper continúa iniciando liquidaciones y ofertando cero sin pujas rivales hasta que regresan otros participantes.
Los registros describen fallos de actualización del oráculo, problemas para pujar y escasez de DAI; las subastas Flop recapitalizan la mayor parte de las pérdidas del protocolo.
Una encuesta formal separa la deuda del protocolo de la pérdida de los usuarios y estima esta última en menos de 4 millones de DAI por encima del resultado de una liquidación óptima.
El desplome del mercado entró en el sistema de subastas
Los usuarios de Maker Vaults podían generar Dai contra una garantía. Cuando un Vault caía por debajo de su ratio de liquidación, el protocolo tomaba la garantía y la vendía en una subasta interna. El Dai recaudado pagaba la obligación y la penalización; si sobraba garantía, se devolvía al propietario.[3]
El 12 de marzo de 2020, la caída rápida de ETH hizo que muchos Vaults cruzaran ese umbral a la vez. Ethereum estaba congestionada, aumentó el coste de transacción y las liquidaciones llegaron más deprisa de lo que podían absorber los participantes y la liquidez disponible.[1][2]
La revisión posterior de la gobernanza no atribuyó todo a un bot averiado. Registró periodos en los que el oráculo de precios de Maker no pudo actualizarse por el gas inesperadamente caro, mientras los keepers también sufrían por las comisiones y la falta de DAI para pujar.[2]
Los fallos se reforzaron: los precios tardíos alteraron el momento de la liquidación, la congestión bloqueó transacciones y el poco capital de puja debilitó la formación de precios justo cuando caía la garantía.[1][2]
Cero era una puja válida hasta que llegara competencia
Los keepers eran participantes independientes, por lo general automatizados, que vigilaban liquidaciones y pujaban con Dai. El protocolo ofrecía contratos de subasta y software abierto, pero no garantizaba suficientes operadores, nodos funcionales ni Dai líquido en cada subasta.[3][4]
El hilo de respuesta en tiempo real dice que un solo keeper siguió iniciando liquidaciones y ofertando cero sin competencia durante unas dos o tres horas. Si nadie superaba la mayor puja antes del límite de diez minutos, la subasta terminaba; por eso una oferta de 0 DAI pudo cerrarse en ausencia de rivales.[1]
Las fuentes primarias confirman subastas que recuperaron cero y una concentración temporal de participantes. No prueban intención delictiva, coordinación ni un valor de mercado definitivo para toda la garantía liquidada en esas subastas.[1][2]
La lección operativa también es precisa: un contrato puede ejecutarse tal como fue configurado y producir un mal resultado económico si la congestión, los plazos, el software externo y la liquidez deciden qué pujas llegan.[1][3][4]
El valor de la garantía, la deuda del sistema y la pérdida del usuario eran cifras distintas
Si una subasta no recauda suficiente Dai, no cancela toda la obligación del Vault y el faltante se convierte en deuda del protocolo. El 12 de marzo, el hilo describió un excedente que pasó de unos 500.000 dólares positivos a 4 millones negativos y resumió por separado unos 4 millones de deuda incobrable.[1]
El respaldo diseñado por Maker era la subasta de deuda, también llamada Flop. El sistema acuñaba MKR nuevo y lo vendía a quienes pagaban Dai; ese Dai cubría el déficit y el aumento de oferta diluía a los tenedores. El registro del protocolo describe la emisión y venta de un token de gobernanza para cubrir deuda, en lugar de una venta de acciones societarias.[1][3]
La pérdida de los usuarios exigía otro cálculo. La encuesta del 6 de abril recordó que una liquidación normal también puede consumir toda la garantía y estimó en menos de 4 millones de DAI la pérdida adicional debida al funcionamiento deficiente. No era el valor de mercado de todos los lotes a cero ni la deuda del protocolo.[2]
Por eso la gobernanza debatió la compensación como una decisión aparte. La encuesta oficial presentó razones a favor y en contra y exigía más análisis y otra votación, en vez de convertir una estimación preliminar en deuda automática con cada afectado.[2]
El Jueves Negro cambió el significado de resistencia
El episodio demostró que la sobregarantía no bastaba para que Dai se corrigiera solo. También tenían que llegar los precios, confirmarse las transacciones antes del cierre, mantenerse activos los keepers y disponer los postores de suficiente Dai.[1][2][3]
Durante la emergencia se discutieron cambios en el tamaño de los lotes, más tiempo para pujar, una puja inicial mayor y mejor acceso a las subastas de deuda. La variedad reflejaba varios cuellos de botella conectados, no una única causa maliciosa.[1]
Las subastas de deuda trasladaron el déficit mediante MKR recién emitido, mientras el proceso de compensación abordó posibles pérdidas residuales de los usuarios. Separar ambos canales permite saber quién soportó cada coste.[1][2][3]
El Jueves Negro quedó como caso de infraestructura de mercado: código, incentivos y operadores externos forman un solo sistema. Si desaparecen a la vez la capacidad de red y la liquidez, una subasta abierta puede dejar de formar un precio competitivo.[1][2][4]
Lecciones clave para inversores y creadores
Una subasta en cadena necesita transacciones puntuales
Los contratos abiertos no crean competencia si oráculos, nodos y pujas no alcanzan la cadena antes de vencer el plazo.
Garantía vendida, deuda del protocolo y pérdida del usuario son medidas distintas
El déficit aproximado de 4 millones de dólares y la estimación posterior de menos de 4 millones de DAI para pérdidas adicionales de usuarios describían cargas diferentes.
El respaldo diluyó un token de gobernanza
Las subastas de deuda emitieron el token de gobernanza MKR y lo cambiaron por Dai, aumentando su oferta. El registro del protocolo describe una subasta de deuda en tokens, en lugar de una venta de acciones societarias.
Historias para seguir leyendo
Explora el tema a través de otros casos y contextos.
Fuentes y referencias
- [1]Fuente 1: Hilo de respuesta al Jueves NegroMaker Governance Forum · 2020-03-12Consultado 2026-09-05
- [2]Fuente 2: Encuesta de gobernanza sobre compensación de VaultsMaker Governance · 2020-04-06Consultado 2026-09-05
- [3]Fuente 3: Libro blanco de Multi-Collateral DaiMakerDAO · 2020-02-17Consultado 2026-09-05
- [4]Fuente 4: Repositorio oficial de Auction KeeperSky EcosystemConsultado 2026-09-05