暗黒の木曜日:0 DAI落札が露呈させたMakerDAO清算設計の弱点
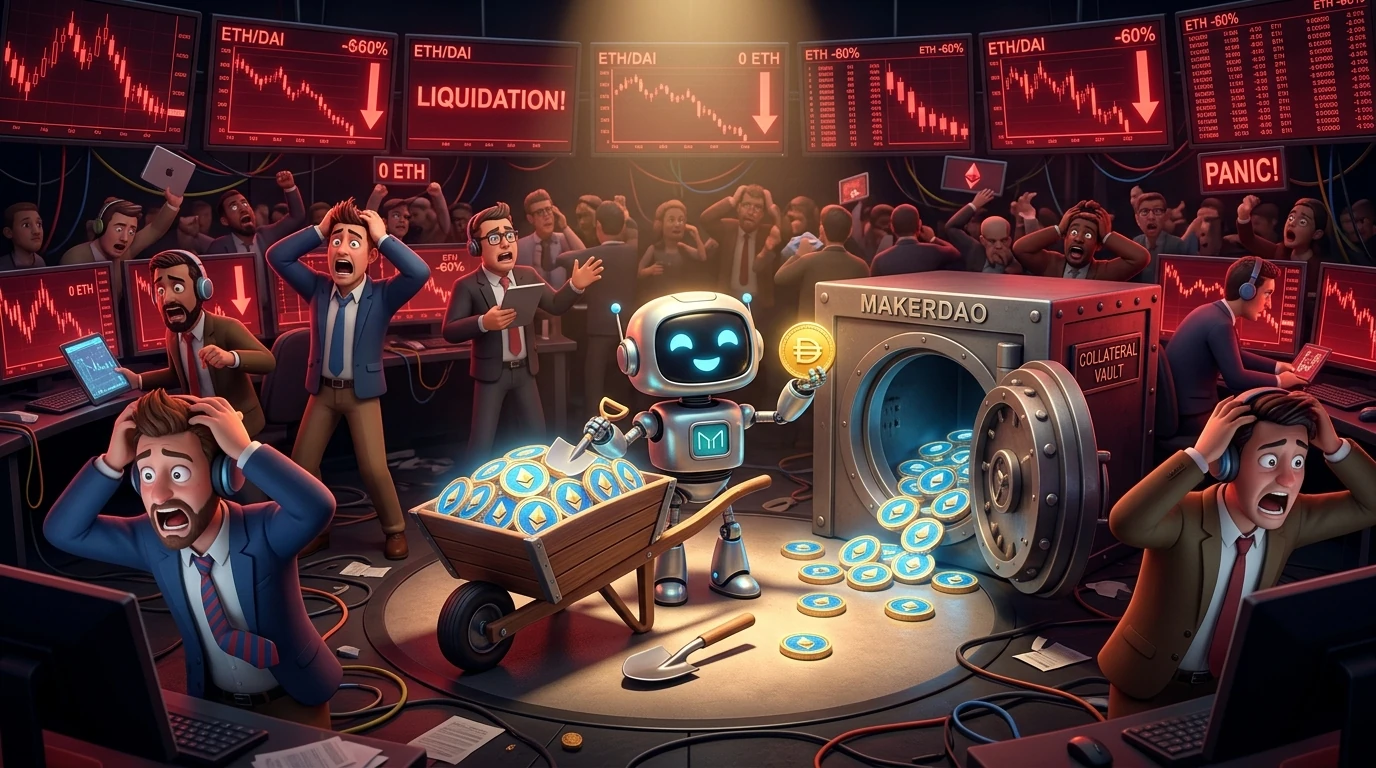
2020年3月12日、ETH価格の急落、Ethereumの混雑、遅れたオラクル更新、DAI流動性の不足、キーパー競争の低下がMakerDAOの清算システムで重なった。約2〜3時間、一部の担保オークションが0 DAIしか回収できず、ガバナンスは後にプロトコル債務とVault利用者の損失を分けて検討することになった。
要点
- 2020年3月12日、ETHの急落とEthereumの取引集中により多数のVaultが清算比率を割り込み、高いガス代がオラクル更新とオークション取引を妨げた。
- Makerの対応記録によれば、約2〜3時間、一つのキーパーが競争相手のいない状態で清算を実行し、0 DAIで入札した。この記録だけでは窃盗や犯罪の意図までは認定できない。
- 当時、システムには約400万ドルの不良債務が残った。Makerの債務オークションは会社株式を売ったのではなく、新しいMKRを発行してDAIと交換し、トークン供給量を増やした。
出来事のタイムライン
市場の急落で担保不足のVaultが清算対象となる一方、Ethereumの取引量とガス代が急増した。
対応記録は、スリッページへの懸念、遅い取引確定、流動性不足によってキーパーが停止し、清算の波を吸収できなかったと説明する。
他のキーパーが戻るまで、一つのキーパーが清算を実行し、対抗入札のないまま0 DAIを提示した。
ガバナンス記録はオラクル更新の失敗、入札障害、DAI不足を確認し、Flop債務オークションがプロトコル損失の大半を再資本化したと説明した。
公式投票はプロトコル債務とVault利用者の損失を分け、通常の清算結果を超える利用者損失を400万DAI未満と概算した。
市場の急落がオークションに流れ込んだ
Maker Vaultでは、利用者が担保を預けてDaiを発行できる。Vaultが清算比率を下回ると、プロトコルは担保を引き取り、内部オークションで売却する。そこで得たDaiは未返済債務と清算ペナルティーに充てられ、担保が残れば所有者へ返される。[3]
2020年3月12日、ETHの急落によって多数のVaultが一斉に清算基準を割り込んだ。Ethereumは混雑し、取引コストは上昇した。市場参加者と流動性が吸収しきれない速さで清算が押し寄せた。[1][2]
後のガバナンス検証は、原因を一つの故障したボットに求めなかった。予想外に高いガス代でMakerの価格オラクルが更新できない時間帯があり、キーパーも取引手数料と入札用DAIの不足に苦しんだと記録している。[2]
問題は相互に作用した。価格更新の遅れはVaultが清算対象となる時点に影響し、混雑は取引を阻み、入札資金の不足は担保価格が下がる最中の価格発見を弱めた。[1][2]
競争入札が届くまで、0は有効な価格だった
キーパーは清算を監視し、Daiで担保に入札する独立した市場参加者で、多くは自動化されていた。プロトコルはオークション契約と公開ソフトウェアを提供したが、すべての回に十分な運用者、稼働するノード、流動性のあるDaiが集まることまでは保証しなかった。[3][4]
Makerのリアルタイム対応記録では、約2〜3時間、一つのキーパーだけが清算を続け、競争相手のいない状態で0を入札した。10分の入札期限までに上回る入札がなければ、その時点の最高額で終了するため、競争が消えた間は0 DAIでも落札できた。[1]
一次資料が確認しているのは、回収額0のオークションと参加者の一時的な集中である。犯罪の意図や共謀、対象オークションで処分された担保全体の確定時価までは立証していない。[1][2]
運用上の教訓も明確だ。スマートコントラクトが設定どおり動いていても、混雑、制限時間、外部ソフトウェア、市場流動性が競争入札の到着を左右すれば、経済的な結果は崩れ得る。[1][3][4]
担保価値、システム債務、利用者損失は別の数字だった
オークションで十分なDaiを回収できなければ、Vaultの債務は消えきらず、不足分はプロトコル債務になる。3月12日の対応記録は、約50万ドルの黒字だった剰余が約400万ドルの赤字に転じたと説明し、システムの不良債務も約400万ドルと別にまとめた。[1]
Makerが設計していた安全網は、Flopとも呼ばれる債務オークションだった。システムが新しいMKRを発行し、DAIを支払う入札者へ売る。受け取ったDAIで赤字を埋める一方、MKR供給の増加は既存保有者を希薄化した。プロトコルの記録が説明するのは、会社株式の売却ではなく、債務を埋めるためのガバナンストークンの発行と販売である。[1][3]
Vault利用者の損失には別の計算が必要だった。4月6日の投票文書は、正常な清算でも担保をすべて失う場合があるとした上で、不調な運用により増えた損失を400万DAI未満と見積もった。これは0入札にかかった全担保の時価でも、プロトコル債務でもない。[2]
そのためガバナンスは補償を別の政策問題として議論した。公式投票は賛否双方の論拠を示し、概算額を全利用者への自動的な支払債務とはせず、追加分析と次の投票を前提にした。[2]
暗黒の木曜日はレジリエンスの条件を変えた
この事件は、過剰担保だけでDaiが自動的に立ち直るわけではないと示した。価格情報が届き、期限前にEthereum取引が処理され、キーパーが稼働を続け、入札者が十分なDaiを持つ必要があった。[1][2][3]
緊急協議では、ロットサイズの変更、入札時間の延長、初回入札額の引き上げ、債務オークションへの参加改善などが検討された。複数案が並んだのは、原因が一つの悪意ではなく、連動した複数のボトルネックにあったからだ。[1]
債務オークションは新規MKR発行を通じてプロトコル赤字を処理し、補償手続きはVault利用者に残った追加損失の可能性を扱った。二つを分けてこそ、誰がどの費用を負担したかが見える。[1][2][3]
暗黒の木曜日は市場インフラの事例として残る。コード、インセンティブ、外部運用者は一つのシステムを形づくる。ネットワーク容量と流動性が同時に失われれば、誰にでも開かれたオークションでも競争価格を作れない。[1][2][4]
この事件から学ぶ重要教訓(Key Takeaways)
オンチェーンのオークションにも間に合う取引が要る
オラクル更新、ノード、キーパー入札が期限前にチェーンへ届かなければ、公開契約だけでは競争を生み出せない。
売却担保、プロトコル債務、所有者損失は別の指標だ
約400万ドルのプロトコル赤字と、後に400万DAI未満とされたVault利用者の追加損失は、それぞれ異なる負担を表した。
安全網はガバナンストークンを希薄化した
債務オークションはガバナンストークンMKRを新規発行してDAIと交換し、トークン供給を増やした。プロトコルの記録では、会社株式の売却ではなくトークンの債務オークションとして説明される。
続けて読みたいストーリー
同じテーマを、別の事例や背景から考えてみましょう。
出典・参考文献
- [1]出典 1: 暗黒の木曜日・対応スレッドMaker Governance Forum · 2020-03-12確認 2026-09-05
- [2]出典 2: Vault補償ガバナンス投票Maker Governance · 2020-04-06確認 2026-09-05
- [3]出典 3: Multi-Collateral DaiホワイトペーパーMakerDAO · 2020-02-17確認 2026-09-05
- [4]出典 4: 公式Auction KeeperリポジトリSky Ecosystem確認 2026-09-05